
重點摘要:
- 三星明年將把玻璃載板清洗量提升至每月5萬片,增幅2.5倍,指向HBM4與HBM4E產量至少翻倍。
- HBM晶圓投片量攀升近40%至每月約25萬片,HBM4系列佔出貨比重達約80%。
- HBM4良率已從不足60%回升至約80%,帶動三星HBM營收市佔率升至33%,對手SK海力士為50%。
重點摘要:
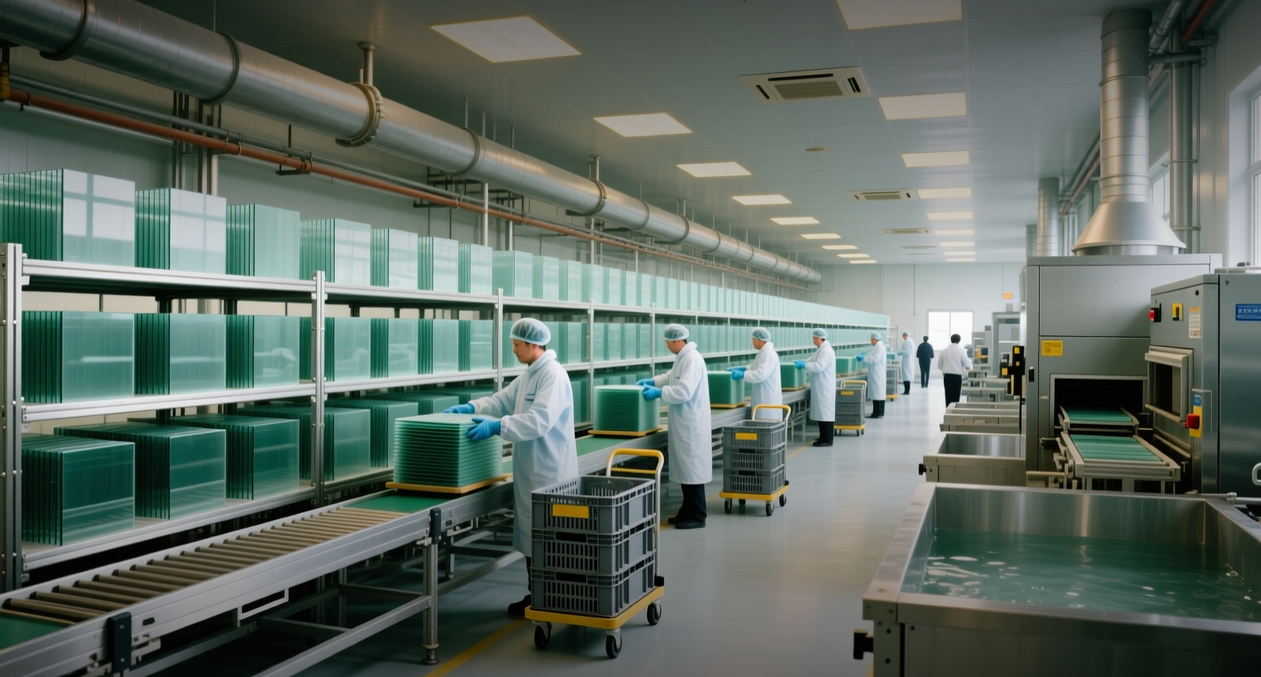
三星電子計劃將玻璃載板(用於在磨薄過程中平穩固定HBM DRAM晶圓的玻璃支撐件)的外包清洗量,從今年的每月2萬片提升至明年的每月5萬片,增幅達2.5倍。業界分析師將此視為三星HBM4與HBM4E產量至少翻倍的有力證據。
載板數量是這波擴產中最具體的實體訊號,因為它位居三星每一批出貨堆疊產品的上游。據《首爾經濟日報》報導,一位業界人士表示:「隨著三星擴大HBM生產,似乎正將高價值產品HBM4置於核心位置。」
玻璃載板需求去年才為每月1萬片,今年倍增至2萬片,2027年還將再成長2.5倍,兩年內合計成長五倍。以月均投片量計算,HBM晶圓總投片量預計將從今年的約18萬片攀升近40%至明年的約25萬片。HBM4系列佔出貨比重預計將從今年的約40%升至明年的約80%。
產品結構的轉移正是利潤所在。HBM4單顆成本約200萬韓元,是第五代HBM3E價格的逾兩倍,而HBM4E的定價預計更高。三星已於2月開始量產出貨HBM4,採用10奈米級第六代(1c)DRAM及以4奈米製程打造的基礎晶粒,並於5月向包括輝達在內的客戶供應12層HBM4E樣品。
這波擴產以良率為支撐。三星HBM4良率在量產初期數週低於60%,此後已攀升至約80%,業界視此為穩定水準。據同一報導,HBM4E在可靠性評估階段的良率已升破70%。
這一點至關重要,因為HBM屬於堆疊製程:12層或16層中只要有一顆晶粒瑕疵,整個封裝即告報廢。良率提升可將相同的晶圓投片量轉化為更多可銷售產品,這正是三星能在HBM4E客戶認證完成前就先鎖定產量的原因。該公司預估第三季HBM4營收將較上季成長逾兩倍,並表示HBM4在下半年應佔HBM總營收的60%以上。相關營收在2月上市後約三個月即突破10億美元,部分觀察人士預期年底前將突破100億美元。
三星的架構在此發揮助益。其1c DRAM、4奈米基礎晶粒與先進封裝均為自家生產,因此製程優化從開發階段即可並行推進,而非分散於三家供應商之間。這正是台積電與SK海力士必須透過合作夥伴關係才能勉強企及的垂直整合。
隨著產量攀升,競爭態勢也日益升溫。Counterpoint Research數據顯示,三星第二季HBM營收市佔率為33%,高於第一季的21%,而SK海力士則從58%滑落至50%。兩者差距從37個百分點縮小至17個百分點。
美光則是另一壓力點。TrendForce數據顯示,2026年第二季全球DRAM營收季增59.5%至1,547.3億美元,其中三星市佔率39.4%、SK海力士24.9%、美光23.3%(其營收季增65.5%)。中國長鑫存儲(CXMT)DRAM市佔率從7.6%升至9.5%,並正於北京籌建NAND快閃記憶體研發線,這提醒人們:三星轉向HBM的產能,等於將通用型DRAM市場拱手讓給他人。
通用型產品這一方面是把雙面刃。每一片轉入HBM的晶圓,就意味著少一片生產伺服器與PC DRAM的晶圓,而這種稀缺性預計將強化三星在傳統記憶體領域的定價能力,即便其讓出低階市佔。
對投資人而言,這筆帳最終要算到記憶體事業上,該業務約貢獻三星營業利益的97%。FnGuide的市場共識預估今年營業利益為375.7兆韓元,是去年43.6兆韓元的8.6倍,明年預估值則為561.2兆韓元。風險在於時程:HBM4E量產取決於客戶認證,而HBM4製程經驗轉移至第七代產品的速度,將決定80%的產品結構目標是在2027年達成還是延後。
本文僅供參考,不構成投資建議。