
Anthropic與OpenAI正評估在英國、北歐及美國推動20至30兆瓦的資料中心交易,有別於兩家實驗室過去一年簽下的吉瓦級合約。此舉反映推論需求升溫,而超大規模建設計畫正面臨延宕。
Anthropic與OpenAI正評估在英國、北歐及美國推動20至30兆瓦的資料中心交易,有別於兩家實驗室過去一年簽下的吉瓦級合約。此舉反映推論需求升溫,而超大規模建設計畫正面臨延宕。
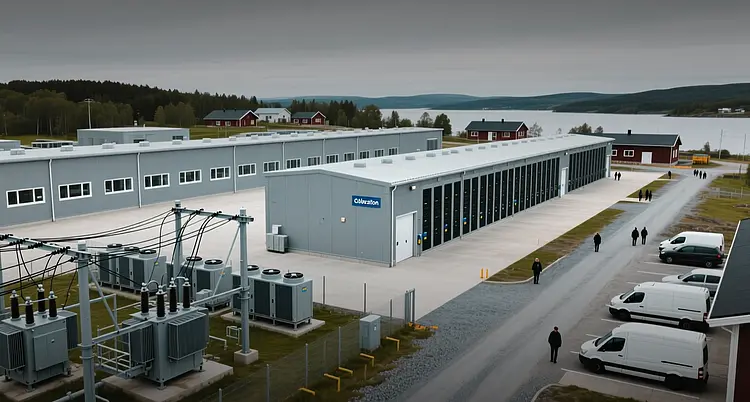
兩家規模最大的人工智慧開發商如今正以低至20兆瓦的區塊規模採購算力,這樣的規模在去年的吉瓦級圈地大戰中恐怕會被視為微不足道的零頭。據四位熟悉相關討論、向CNBC發言的人士透露,Anthropic已在英國與北歐就這一區間探詢合作協議,OpenAI也在北歐探索過類似部署。其中一位消息人士表示,兩家公司也曾討論過這一規模的美國產能。較小的區塊可在數月內、而非數年內完成通電,讓這些實驗室得以服務推論流量,無須等待日益因社區反對與電力短缺而延宕的超大型園區。
Structure Research研究主管Jabez Tan表示:「在既有已通電的場址取得數兆瓦,可能比在某單一地點等待規模大得多的區塊更為務實。對於可跨多個獨立場址運作的工作負載而言,多個較小規模部署加總起來,也能形成可觀的產能。」
OpenAI發言人表示,該公司正「打造多元化的算力組合,以滿足全球對AI日益成長的需求」,並補充指出「不同的工作負載需要不同的基礎設施」,且該公司會依據需求、效能、可靠性、時程與成本來評估機會。Anthropic則拒絕置評。
這項轉向是與超級大單並行,而非取而代之。兩位知情人士指出,Anthropic於8月同意在西維吉尼亞州Nscale的一座資料中心開發案租用約460兆瓦,這筆雲端交易價值約450億美元。OpenAI則表示,其Stargate專案已於4月超越原先承諾的10吉瓦,其後又在喬治亞州新增3吉瓦、在俄亥俄州新增8吉瓦。
這些較小規模交易背後的經濟邏輯,取決於晶片實際上在做什麼。訓練一個前沿模型,需要數千顆加速器在同一園區內緊密協同運作,這就決定了吉瓦級的設計。推論——即讓已完成的模型對應即時使用者請求——則可乾淨地拆分到不同地點的較小叢集上。
這樣的分野即將成為主流應用情境。根據仲量聯行(JLL)的報告,推論將於2027年在資料中心總容量占比上超越訓練;該報告指出,2025年推論占全球資料中心工作負載的9%,訓練則占14%。JLL預估,到2030年推論將占容量的37%,訓練則僅占13%。
輝達已就這一論點採取行動。這家晶片製造商在2月表示,將與多家資料中心相關業者合作,研究為分散式推論而建、規模較小的設施——正是Anthropic與OpenAI如今所物色的20至30兆瓦規格。
供給端也在重新布局。據《華爾街日報》報導,曾建造OpenAI所使用德州大型園區的Crusoe,如今正投資規模較小、交付速度更快且成本更低的資料中心,以取代在美國各地面臨延宕的大型建設。Crusoe於週四宣布完成39億美元融資,投後估值達309億美元,這顯示有多少資本正追逐超大規模層級以外的「新雲端」產能。
對共置營運商與電力供應商而言,這一轉變擴大了潛在客戶來源。20至30兆瓦的需求可在既有已通電、且有備用併網容量的場址獲得滿足——此一類別包括區域型共置供應商,以及在北歐與英國部分地區坐擁剩餘電網餘裕的公用事業,這些地方的水力與風力供應相對於當地需求而言相當充裕。這些營運商在吉瓦級採購週期中大致被排除在外,當時僅少數超大規模業者與最大的新雲端業者吸納了可用產能。
推動這些實驗室轉向此處的制約因素並未消失。美國的大型園區面臨日益高漲的在地反對聲浪,而歐洲大部分地區土地與電力雙雙短缺,這拉大了合約簽署與產能通電之間的落差。這個落差正是被販售的商品:用Tan的話來說,是邁向可用產能的速度,而非帳面上的兆瓦數字。
對投資人而言,可據此推斷的是,AI基礎設施資本支出正在擴大,而非觸頂。輝達執行長黃仁勳向投資人表示,公司預期明年的晶片銷量將是目前的兩倍——這項預測唯有在產能持續於某處被建造的前提下才能成立。20至30兆瓦的交易流,正是當吉瓦級路徑受阻時產能得以建成的機制——這支撐了對電氣設備、電網併網與發電的需求,也連帶支撐了資料中心地主本身,並反駁了AI建設僅限於少數超級專案的觀點。
本文僅供參考,不構成投資建議。