
途虎養車將以4.03億澳元企業價值收購德國馬牌旗下的澳洲mycar輪胎及汽車服務連鎖,交割時預計支付現金2.7833億澳元。交易須獲澳洲競爭與消費者委員會(ACCC)批准及外國投資審查批准,兩項條件均不可豁免,並由最多人民幣10億元已獲批的收購貸款提供部分資金。
途虎養車將以4.03億澳元企業價值收購德國馬牌旗下的澳洲mycar輪胎及汽車服務連鎖,交割時預計支付現金2.7833億澳元。交易須獲澳洲競爭與消費者委員會(ACCC)批准及外國投資審查批准,兩項條件均不可豁免,並由最多人民幣10億元已獲批的收購貸款提供部分資金。
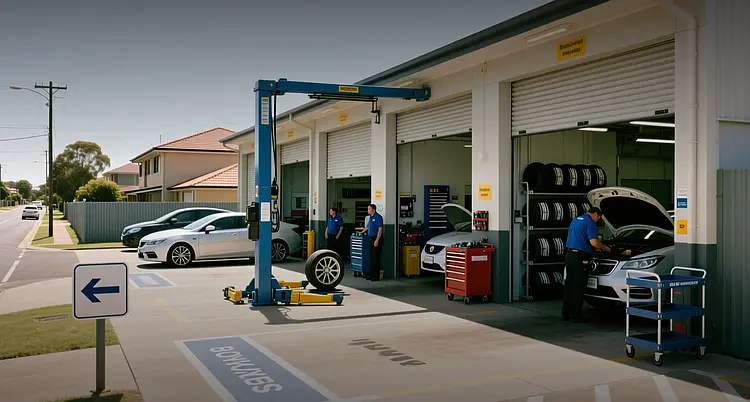
途虎養車同意以4.03億澳元企業價值收購德國馬牌(Continental)旗下澳洲輪胎及維修連鎖mycar Tyre & Auto,此交易將為這家中國平台帶來279家門店,以及其在中國內地以外的首個規模化營運版圖。
根據一份香港交易所公告,這家總部位於上海的公司將向德國馬牌股份公司(Continental AG)的一家全資子公司收購Conti Trade Australia Pty Ltd的全部已發行股本。預計交割付款為2.7833億澳元,約合15.5億港元,並仍須按目標公司的淨債務及營運資金作出調整。
途虎在公告中表示:「此次收購為在澳洲汽車服務市場建立規模化直營業務提供了戰略機遇。」公司並稱,此舉將分散地域分布並擴大其國際版圖。
4.03億澳元的頭條數字並非最終現金支出。此類交割付款通常按鎖定賬戶或交割賬目基準釐定,交割後的計算結果可能令總額大幅上移或下移。途虎未披露其就mycar盈利所支付的倍數,亦不存在相對未受干擾價格的溢價,因為Conti Trade Australia並非獨立上市。
交割取決於途虎無法迴避的兩項條件。第一項是澳洲競爭與消費者委員會(ACCC)的審查結果,該機構將評估279家公司自營服務門店轉讓予單一外國買家是否會導致零售輪胎及維修市場集中度上升。第二項是外國投資審查批准,此乃必要,因為收購方是一家具有中國國資背景的平台,將取得一個澳洲消費者服務網絡的控制權。
兩項條件均不附帶豁免權。若任何一項未能通過,交易便無法完成。途虎未在公告中披露最後期限或分手費,公司亦未公布交易任何一方的財務顧問。
監管門檻是本交易執行風險的最大單一來源。自2020年以來,澳洲的外國投資審查框架對消費類行業的中國收購方已趨嚴,而ACCC此前曾在零售服務整合交易中,當本地市場份額跨越門檻時要求剝離資產。途虎的公告未提供mycar在澳洲輪胎零售市場份額的任何訊息,而這正是ACCC將首先測試的指標。
途虎已獲得貸款銀行對收購融資的授信批准,金額不超過人民幣10億元,按現行匯率約合2.13億澳元。公司表示,將以該筆債務結合自身內部現金資源支付交割款項。
該融資額度約覆蓋預計2.7833億澳元交割付款的四分之三,餘額將由途虎的資產負債表承擔。途虎未披露該授信批准所附的利率、期限或契約條款,亦未說明該融資額度是以澳洲資產作抵押,還是由母公司層面提供擔保。
對於一家收入基礎幾乎全部來自中國的公司而言,新增人民幣10億元的收購債務同時引入了槓桿與貨幣錯配。該債務以人民幣計價,而所收購的現金流以澳元計價,令償付成本暴露於澳元兌人民幣交叉匯率的波動之下。
戰略邏輯在於速度。在一個已有成熟在位者的成熟市場中,從零建立279個服務工位將耗時數年,且累計的租賃、裝修及客戶獲取支出將超過收購價。收購一家營運中的連鎖,可將這一時間表壓縮為單次交割。
該網絡為途虎帶來在一個人均汽車保有量高、且平均車齡持續上升的市場中的直接零售布局,兩者均支撐輪胎更換及維修業務量。這也使途虎與澳洲既有營運商,以及全球輪胎製造商的本地特許經營網絡展開競爭,而這是一批它從未面對過的對手。
就德國馬牌而言,此舉是退出非核心的消費者服務業務。這家德國集團一直在將投資組合收窄至輪胎製造及汽車技術,而mycar的零售服務經濟效益並不在其焦點之內。
根據AASTOCKS數據,途虎在香港上市的股份上升5.068%,報10.78港元,截至2026年9月23日16:25,沽空成交額為240萬美元,佔成交額的31.088%。偏高的沽空比率顯示,有相當一批交易員將該交易的監管路徑視為決定溢價能否維持的變數。
下一個硬數據點是ACCC的審查時間表,而途虎尚未披露。在兩項批准均落地之前,2.7833億澳元的付款仍屬或有性質,279家門店亦仍屬德國馬牌。
本文僅供參考,並不構成投資建議。