

重點摘要:
- Thor Industries 未提供2027財年財測,稱2026財年的逆風將延續至新年度
- 第四財季淨利下滑67.5%至4,080萬美元,毛利率收窄230個基點至12.4%
- 管理層目標為重組全面落實後,每年節省逾1億美元成本
重點摘要:
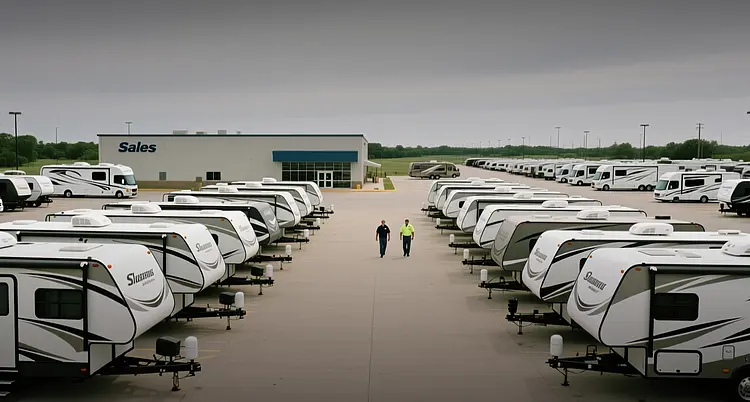
Thor Industries Inc.(紐約證券交易所代號:THO)表示,定義其2026財年的種種逆風將延續至2027財年;此前該公司第四季淨利因北美休旅車業務利潤率壓縮而下滑67.5%,至4,080萬美元。
Thor Industries 總裁兼執行長 Bob Martin 表示:「2026財年的挑戰比我們年初預期更為嚴峻,主因是衝擊休旅車產業的各種逆風。零售市場始終未達到業界許多人預期的轉折點,居高不下的利率、偏高的燃料成本,以及揮之不去的通膨壓力,持續擠壓家庭預算,使整個關鍵銷售旺季的零售表現疲軟。」
第四季淨銷售額下滑8.4%,由去年同期的25.2億美元降至23.1億美元;稀釋後每股盈餘由2.36美元降至0.78美元,跌幅66.9%。毛利率收窄230個基點至12.4%,毛利下滑23.0%至2.856億美元。EBITDA 下滑42.2%至1.300億美元,調整後 EBITDA 下滑37.1%至1.317億美元。
該公司未提供正式的2027財年財測,理由是9月下旬的兩場北美產業活動——賓州赫爾希(Hershey)展會與印第安納州艾克哈特(Elkhart)開放參觀日——將左右其預期。管理層表示,預期2027財年零售環境將與2026財年大致持平,許多相同壓力將延續。
北美機動式休旅車淨銷售額下滑10.4%至4.993億美元,出貨量減少13.1%,部分被 B 型與 C 型車款組合改善帶動的每單位淨售價上漲2.7%所抵銷。該部門毛利率下滑600個基點至5.3%,並錄得520萬美元的稅前虧損。去年同期則包含1,120萬美元的保險理賠收益。
北美拖曳式休旅車淨銷售額下滑22.7%至6.873億美元,出貨量減少19.7%,其中五輪車出貨量下滑34.7%。毛利率下滑280個基點至10.5%,公司歸因於銷量下滑、產品組合不利、促銷活動增加及材料成本占比上升。拖曳式休旅車在手訂單成長74.6%至9.166億美元,機動式休旅車在手訂單則下滑27.5%至7.282億美元。
歐洲休旅車業務提供了抵銷作用。該部門淨銷售額成長5.0%至9.692億美元,出貨量增加3.9%,每單位淨售價上漲1.1%,其中0.1%來自有利的匯率變動。毛利率僅下滑30個基點至15.3%,稅前利益達5,500萬美元,其中包含1,110萬美元的重組成本。歐洲在手訂單成長8.4%至16.5億美元。
就全財年而言,Thor 公布淨銷售額96.1億美元,歸屬 THOR 淨利1.775億美元,EBITDA 為5.419億美元。以固定匯率計算,歐洲淨銷售額成長3.1%。該公司減少債務5,970萬美元,並回購1.151億美元的股份,其中第四季回購3,430萬美元。年末現金及約當現金為4.820億美元,低於5.866億美元;存貨則由13.5億美元增至14.2億美元。
營運長 Todd Woelfer 表示,策略性舉措與重組的累計影響,預期在全面落實後每年可削減逾1億美元成本,但未說明時間表。相關手段包括企業採購計畫、Thor 旗下供應商的成長,以及組織重組。
Woelfer 表示:「無論產業預估水準最終落在何處,我們都不會放緩提升獲利能力的各項舉措。即使假設零售市場相較2026財年銷量持平,THOR 仍能實質改善其獲利結構。」
截至2026年7月31日,全球獨立經銷商庫存較一年前下滑11.5%,其中拖曳式休旅車經銷商庫存下滑16.0%。財務長 Colleen Zuhl 表示,2025財年與2026財年認列的重組成本已使公司落於較低的成本基礎,並稱 Thor 將在2027財年評估進一步的精簡措施。
根據 Seeking Alpha 報導,該股週二盤前上漲約4%,因投資人聚焦於成本節省目標,而非獲利下滑。該股的下一個考驗,是 Thor 承諾在今秋稍晚公布的2027財年財測,屆時公司將在年度目標之外,一併說明成本節省的預期。在那之前,9月下旬的赫爾希與艾克哈特經銷商活動,將是判斷零售需求究竟趨穩、抑或把這波下行週期延長至第三年的第一手觀察。
本文僅供參考,不構成投資建議。