
特斯拉的美國電動車市佔率已自2025年低谷回升,但這一增幅來自傳統車廠縮減電動車計畫,而非市場本身成長,使得美國整體電動車需求依然低迷,並限制了特斯拉及整體電池與充電供應鏈的銷量上行空間。
特斯拉的美國電動車市佔率已自2025年低谷回升,但這一增幅來自傳統車廠縮減電動車計畫,而非市場本身成長,使得美國整體電動車需求依然低迷,並限制了特斯拉及整體電池與充電供應鏈的銷量上行空間。
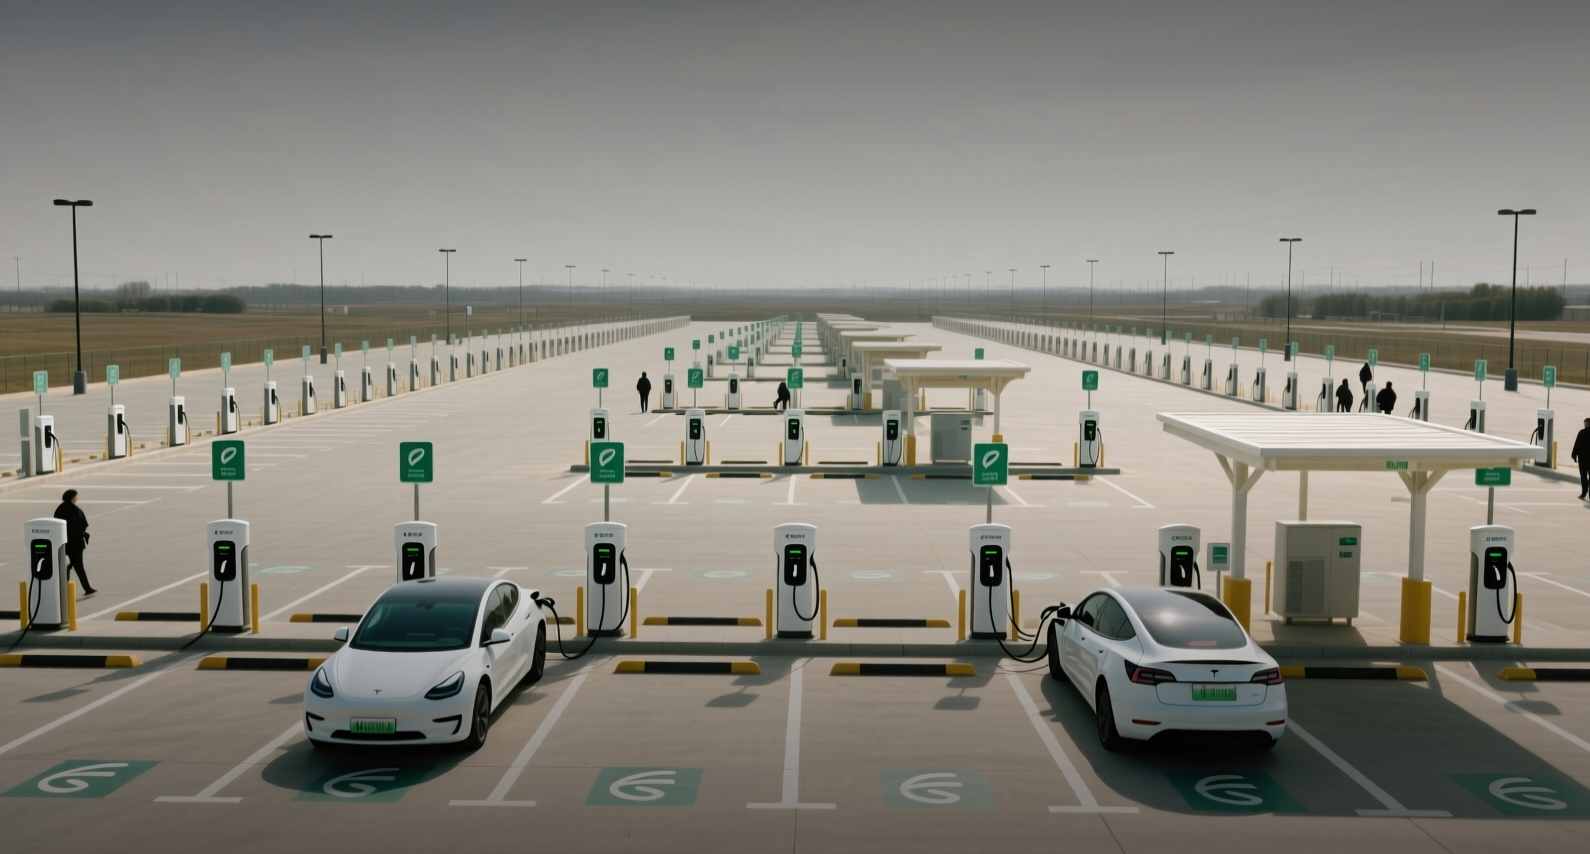
特斯拉在美國電動車銷售的市佔率已自2025年低點回升,而這波復甦與其說建立在市場成長之上,不如說來自那些曾矢言挑戰它的車廠相繼退場。
這是相對的逆轉,而非絕對的。美國電動車銷售依然低迷,而讓出地盤的企業——福特、通用汽車,以及一連串新創公司——並非在價格戰中落敗,而是透過下修產量目標、延後車型上市來退守。特斯拉在一個不斷縮小的派餅中所分得的比例變大了;但派餅本身並未變大。
「特斯拉贏得的是一個正在縮小的市場,這與贏得一個正在擴大的市場完全是兩回事,」標普全球移動(S&P Global Mobility)汽車研究副總監史蒂芬妮.布林利(Stephanie Brinley)表示。「市佔率數字看起來像是復甦,銷量數字卻不是。」
這項區別對投資人如何解讀標題至關重要。特斯拉的美國市佔率在2025年觸底,當時傳統品牌推出一波新款電動車型,恰逢聯邦購車補貼逐步退場。兩者夾擊壓縮了特斯拉的市佔率,即使其銷量大致持平。此後,其中若干競爭計畫已被縮減或擱置,機械式地將市佔率還給了特斯拉,而無需它多賣出一輛車。
最清楚的證據就在產品規劃中。福特已推遲多款電動車型的時間表,並將資本轉向混合動力系統。通用汽車放慢了其Ultium平台電動車系的產能爬坡,並對電動車產能提列減損。Stellantis則暫停了原定電池廠的建設工作。每一項決定都讓一個未來的競爭者從美國市場消失,並在短期內減少了原本會爭奪同一批買家的庫存。
對特斯拉而言,實際效果是定價能力的侵蝕放緩。在特定價格帶上可信的替代選擇變少,意味著降價壓力減輕,這支撐了每輛車的毛利率——近幾季以來,這項指標對特斯拉獲利波動的影響更甚於交車量。特斯拉並未在季度申報中單獨揭露美國市佔率,該公司亦未回覆就市佔率數據置評的請求。
需求面則沒有這般解脫。美國電動車銷售成長已自2021年至2023年的步調大幅減速,當時該領域正以三位數的成長率從小基期擴張。借貸成本上升、7,500美元聯邦潔淨車輛補助取消,以及消費者偏好重新轉向混合動力車,都對普及形成壓力。充電基礎設施的建設進度也落後於支撐沿海密集都會區以外大規模普及所需的速度。
這樣的組合限制了整個供應鏈的上行空間,而不僅是特斯拉。包括Panasonic與LG Energy Solution在內的電池製造商,都銷售到同一個需求池,電動車產出放緩會直接導致電芯訂單減少。充電網路——其中包括特斯拉自家的超級充電樁業務——則仰賴不斷成長的車輛保有量來支撐資本支出。傳統車廠的電動車部門在當前銷量下已處於虧損,如今通往損益兩平的路徑更加漫長。
曾在2023與2024年定義美國電動車市場的競爭強度——接連的降價、新車型上市,以及積極的補貼支出——已經消退。這對特斯拉的近期毛利率無疑是好事,對電動車將在本十年成為大眾市場類別的長期論述則無疑是壞事。
特斯拉股價相對傳統車廠享有溢價,憑藉的是對未來銷量成長的預期,而非當前市佔率。若美國電動車需求持續低迷,這次市佔率回升將成為一項防禦性的成就,而非成長故事——而其估值倍數也必須靠更大的美國電動車隊以外的理由來支撐。
本文僅供參考,不構成投資建議。