
美國製造商、汽車零組件供應商、零售商與運輸業者同時承受關稅、高漲的燃料成本以及聯準會三年來首次升息,全面壓縮中型市場企業的利潤率。汽車零組件供應商去年息稅前利潤(EBIT)成長率由2021年的逾6%降至4.2%,Grupo Antolin已於7月聲請第15章破產保護。摩根大通的Dubravko Lakos-Bujas指出,規模較大借款人的臨界點在於十年期美國公債殖利率升至6%,高於目前的約5%。
美國製造商、汽車零組件供應商、零售商與運輸業者同時承受關稅、高漲的燃料成本以及聯準會三年來首次升息,全面壓縮中型市場企業的利潤率。汽車零組件供應商去年息稅前利潤(EBIT)成長率由2021年的逾6%降至4.2%,Grupo Antolin已於7月聲請第15章破產保護。摩根大通的Dubravko Lakos-Bujas指出,規模較大借款人的臨界點在於十年期美國公債殖利率升至6%,高於目前的約5%。
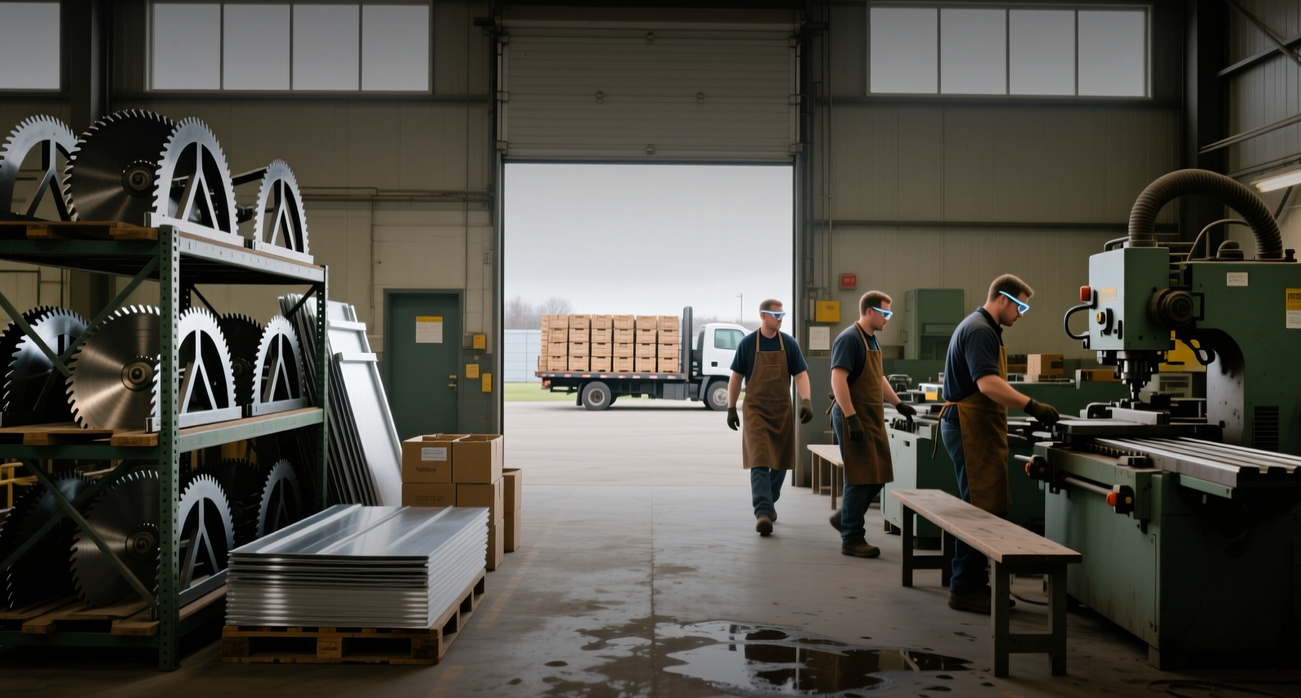
一款在6月售價42美元的支架,如今報價87美元,而這一個單品項就說明了為何Allen Eden必須囤積他目前還無力出售的存貨。現年56歲的他經營Original Saw Co.,這是一家位於愛荷華州布里特(Britt)、僅25名員工的工業電鋸製造商,而他正同時承受三重成本衝擊:鋁、鋼及進口零件的關稅;與伊朗戰爭相關的柴油價格創下歷史新高;以及聯準會三年來首次升息,推高了他如今持有時間更長的存貨的融資成本。
「情況很糟,」Eden說。「(我)只是想多囤一些貨,因為我不知道之後還能不能拿到。」
這股壓力並非平均分布,而這種不對稱正是問題核心。摩根大通全球策略主管Dubravko Lakos-Bujas在9月14日的報告中寫道,規模較小的企業以短天期借款為主,因此聯準會升息幾乎會立即反映到其成本基礎上。資本密集型產業——製造業、設備供應、貨運車隊及商用不動產——同時暴露於利率上升與燃料價格上漲的風險之中,受創最重。EY-Parthenon首席經濟學家Gregory Daco表示:「利率上升與燃料價格上漲的組合,意味著同時高度暴露於這兩者的產業將首當其衝。」
這道算式已清楚反映在企業獲利上。根據顧問公司Berylls by AlixPartners的資料,前100大汽車零組件供應商以息稅前利潤(EBIT)衡量的成長率,去年由2021年的逾6%降至4.2%。在前十大車廠中,同一指標則由2022年的近8%滑落至5.2%。底特律地區未上市的零件製造商Lucerne International已停止在美國的生產,並取消在密西根州一項5,000萬美元的鋁鍛造廠計畫。執行長Mary Buchzeiger表示:「『川普關稅2.0』的到來,真的在我們的全球供應鏈上撕開了許多破洞,並大幅推升成本。」向福特、通用汽車、福斯及Stellantis供貨的西班牙供應商Grupo Antolin,已於7月在美國聲請第15章破產保護,理由包括關稅、原物料與能源成本上升,以及供應鏈中斷。
決定企業是生是死的關鍵在於定價能力,而這個差距正在擴大。航空業者具備這項能力:8月機票價格較上年同期上漲逾23%,而業者乾脆直接刪減不賺錢的航線,而非吸收燃料成本。聯合航空財務長Mike Leskinen在加州拉古納海灘(Laguna Beach)的一場摩根士丹利會議上表示:「消費者一直極其、極其有韌性。」他說:「但在燃料價格更高的環境下,有些邊際航線並不合理。所以我們把它們砍掉。」工業化學品製造商伊士曼化學(Eastman Chemical)也找到同樣的槓桿,儘管過程不那麼從容。執行長Mark Costa在5月表示:「每個人都退無可退,沒有空間吸收這些漲幅。」他說:「每個人都在以我20年來前所未見的速度迅速調漲價格。」
零售商則處於中間位置,而各項抵銷措施並不足以填補缺口。家得寶(Home Depot)財務長Richard McPhail上月表示,意料之外的能源與原物料成本將「完全抵銷」7.3億美元關稅退稅所帶來的好處。他在上週的一場會議上說:「現在有太多不確定性了。」他說:「你會想到通膨、利率、燃料價格。」
聯準會的問題在於,其政策工具並無法解決問題的根源。主席Warsh不顧總統川普的反對提高了基準利率,並暗示今年可能再升息一次,但升息對伊朗戰爭、政府關稅,或是推升電力、記憶體晶片、銅與土地價格的人工智慧建設熱潮都毫無作用。透過升息來放緩經濟,恐有過度降溫之虞。Daco表示:「經濟具有韌性,但它暴露於日益擴大的風險之中。」他說:「衝擊成形的速度可能比我們所有人想像的都快。」
就目前而言,整體情勢看起來仍屬穩健。受惠於生產力提升、勞動成本受控以及人工智慧投資激增,大型企業的利潤率仍徘徊在接近歷史高點的水準。脆弱之處集中在中型市場,這些企業既缺乏現金儲備,也沒有長天期債務來提供緩衝,而這正是標普500指數中科技與金融巨頭的護身符。Lakos-Bujas認為臨界點在於十年期美國公債殖利率達6%,高於目前的約5%——此一門檻係根據80年的資料推算得出。持續的通膨與美國政府龐大的借貸需求,都正把殖利率推向這個方向。
下一道考驗將隨第三季財報到來,屆時中型市場製造商、汽車零組件供應商與貨運車隊將在已升息一次、且可能再升息的利率環境下公布業績。屆時應像關注數字一樣密切關注財測措辭:若先前能把成本轉嫁出去的公司開始將漲價形容為會破壞需求,那麼這股壓力就已從利潤率問題演變為銷量問題。
本文僅供參考,不構成投資建議。