

重點摘要:
- 莎莎國際發盈喜,料中期純利超過1.5億港元,遠高於去年同期的5,020萬港元。
- 香港及澳門的同店銷售、交易宗數、平均交易金額及每宗交易件數均錄得增長。
- B2C網上銷售及盈利能力快速增長;內地線下業務虧損在關店後收窄。
重點摘要:
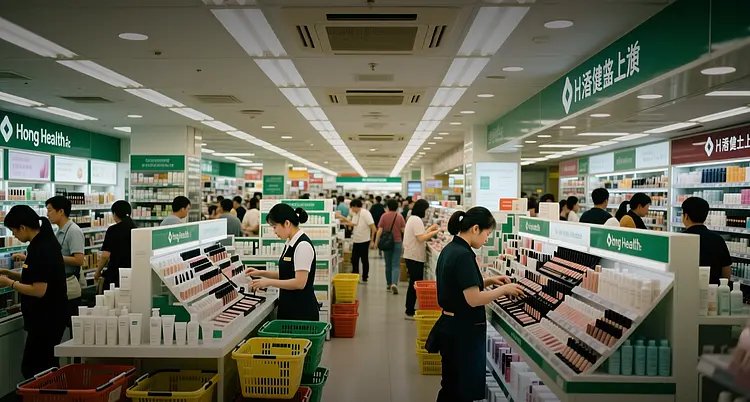
莎莎國際控股有限公司(00178.HK)表示,截至9月底止六個月的中期純利將超過1.5億港元,約為去年同期5,020萬港元的三倍,主要受香港及澳門門店生產力錄得雙位數增長帶動。
這家香港化妝品零售商(中文名稱為莎莎國際控股有限公司)於9月21日向香港交易所提交正面盈利預告。公司將有關增幅歸因於兩大核心市場的同店銷售、交易宗數、平均交易金額及每宗交易件數按年上升,以及B2C網上銷售及盈利能力的快速增長。
同店銷售是這份盈喜的關鍵數據。該指標剔除新開門店所帶來的收入,因此其增長反映的是莎莎現有門店的客流上升及消費金額擴大,而非門店網絡的擴張。公司並未披露上述四項營運指標的任何百分比增幅,而有關數據在正式中期業績公布前仍屬未經審核。
香港零售市道為這一走勢提供支撐。據戴德梁行《香港物業市場2025年回顧》,1月至10月零售業總銷貨額達3,117億港元,按年跌幅收窄至0.2%,其中藥物及化妝品屬錄得溫和增長的類別之一。第四季主要街道平均空置率降至6.6%,為疫情以來最低,該行預測2026年上半年主要街道租金將上升2%至3%。
同業數據亦印證化妝品渠道的表現。在香港及澳門經營萬寧的DFI零售集團公布,2025年該兩個市場的同店銷售增長5%,主要受旅客門店銷售帶動,其中保健及美容業務銷售額上升7%至26億美元,基本經營溢利上升8%至2.28億美元。DFI於3月3日發布的初步業績報告中指出,同期訪港旅客人次上升12%。
莎莎的網上業務是第二個增長引擎。盈喜提到數碼平台的營運效益有所改善,反映公司已由過去困擾亞洲美容電商利润率、「不惜代價追求收入」的策略轉向。公司並未披露網上業務的收入貢獻或利潤率,投資者須待中期業績公布後方能評估其規模。
盈喜亦反映內地業務的拖累有所減輕。莎莎已關閉其在中國的線下門店網絡,並轉向跨境電商,這一收縮令相關虧損收窄。公司對上一次宣派的末期股息為每股0.0340港元,另派特別股息每股0.0190港元,兩者均於6月25日公布;此前公司於2025年11月20日宣派中期股息每股0.0115港元。
截至9月21日,該股沽空金額為226,540港元,相當於成交額的2.796%,屬溫和水平,顯示市場對其盈利復甦的看空部署有限。該股當日上升0.005港元,升幅0.429%。
對股東而言,這份盈喜是一個方向性信號:香港及澳門的非必需消費零售正將增加的旅客客流轉化為利潤,而不僅是銷售額,同時網上業務已跨越至可貢獻盈利的階段。確認的考驗在於截至9月底止六個月的經審核中期業績,屆時公司須披露實際的同店銷售增長率,以及任何中期股息決定。莎莎市值較小,意味著其對大型香港零售股的參考意義更多屬情緒層面,而非基本面層面。
本文僅供參考,並不構成投資建議。