
nVent Electric將2026年報告銷售成長指引由26%-28%上調至37%-39%,理由是資料中心需求帶動第二季有機銷售成長47%,基礎設施業務營收成長逾一倍。該公司預期2026年資料中心銷售額將突破20億美元,明尼蘇達州布萊恩的第二座液冷工廠則預計於2027年上半年投產。
nVent Electric將2026年報告銷售成長指引由26%-28%上調至37%-39%,理由是資料中心需求帶動第二季有機銷售成長47%,基礎設施業務營收成長逾一倍。該公司預期2026年資料中心銷售額將突破20億美元,明尼蘇達州布萊恩的第二座液冷工廠則預計於2027年上半年投產。
nVent Electric目前預期2026年報告銷售成長率為37%至39%,高於先前的26%至28%區間,主要因資料中心需求帶動第二季有機銷售成長47%,且該公司基礎設施業務營收成長逾一倍。
執行長Beth Wetzel表示,根據該公司第二季業績,「強勁的訂單、積壓訂單與客戶能見度,支持了我們擴增產能的決定」。
這是nVent自開始單獨公布資料中心營收以來,幅度最大的單次指引上調。有機成長指引由21%至23%上調至32%至34%。第二季總銷售額較去年同期成長53%,達14.7億美元,其中基礎設施業務以有機銷售成長逾一倍的表現領先。管理層表示,2026年資料中心銷售額應會突破20億美元,較前一年成長逾一倍。Zacks市場共識預估的2026年營收為54.5億美元,隱含成長率為39.96%。
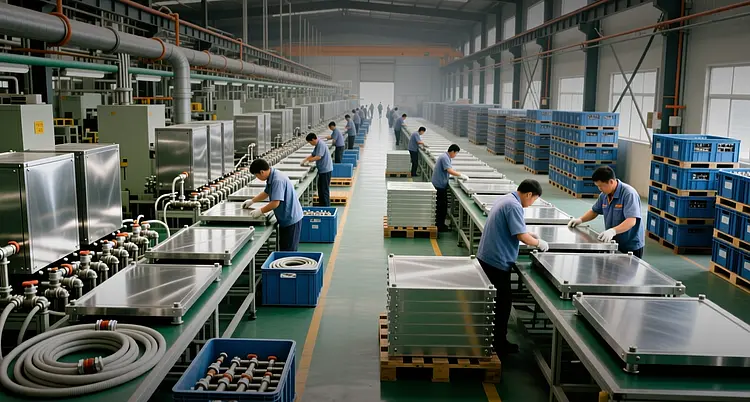
對供應鏈而言,關鍵數字是產能,而非指引。nVent今年稍早在明尼蘇達州布萊恩啟用一座液冷工廠,使其液冷產出倍增,並已承諾興建第二座廠房「Blaine 2」,預定於2027年上半年啟用。液冷技術以液體而非空氣將熱能帶離圖形處理器,一旦機櫃功率密度超過約30千瓦,液冷便成為必要——這正是輝達GB200及其後續系統所處的區間。氣冷無法以可接受的效率散逸如此負載,這也是為何每一台以該密度出貨的機櫃,都帶有三年來不曾存在的散熱管理物料清單成本。
競爭框架的參照點是Vertiv,該公司將電力、散熱與服務整合為單一套裝方案銷售,預期2026年銷售額約140億美元,較去年同期成長37%,其中有機成長率達31%。Vertiv一直以併購而非自行建構的方式取得散熱專業能力,包括收購Strategic Thermal Labs,藉此增添伺服器端液冷與冷板工程技術。美超微電腦則在同一波建置潮的伺服器端競爭,將液冷機櫃與運算直接捆綁銷售。
相較之下,nVent預期2026年約54.5億美元的營收,僅約為Vertiv指引總額的39%,且其曝險範圍較窄——機箱、線纜管理、工程建築與冷板,而非完整的電力傳輸鏈。範圍較窄是雙面刃。nVent每兆瓦所取得的營收低於Vertiv,但在電力端承擔的執行風險也較小,因為交期冗長的開關設備與變壓器短缺,已導致整體產業的部署延宕。
電力公用事業是該季的第二具引擎,以雙位數成長率擴張。管理層將此歸因於資料中心負載成長與電網老化,這兩股力量方向一致:公用事業必須同時增加產能並汰換設備。nVent預期,在AI相關資料中心支出增加與電力基礎設施需求帶動下,基礎設施業務2026年將繳出強勁的雙位數成長。
上調後的展望是需求面的陳述,而非利潤率的陳述。nVent並未揭露新增液冷產能的增量利潤率指引,而Blaine 2工廠要到2027年才會貢獻營收——這意味著2026年的數字建立在已存在的產能之上。若訂單以現行速度持續複合成長,該公司在Blaine 2上線前將再度面臨產能受限,這正是Vertiv與其他所有散熱供應商都在應付的同一問題。
對投資人而言,其外溢效應超越nVent本身。該公司的訂單簿是少數公開、每季更新、可供衡量超大規模業者實際安裝液冷機櫃速度的代理指標,而非僅反映其宣布的支出規模。如此幅度的指引上調,且有具名產能擴增作為佐證、而非僅憑評論,更難以被視為市場情緒而輕忽。風險在於,整個散熱供應鏈如今都在針對同一條需求曲線擴增產能,若AI資本支出在2027年趨於停滯,產業將坐擁一批為已停止的成長率而建的工廠。
本文僅供參考,不構成投資建議。