

重點摘要:
- New Era旗下TCDC PowerCo與Vistra子公司Luminant簽署20年購電協議,涵蓋第一階段200至207兆瓦電力。
- 電力來自Vistra相鄰的1,180兆瓦敖德薩(Odessa)天然氣電廠,預計2027年第三季開始供電。
- Vistra取得該供電項目部分5%無表決權權益,並獲得未來開發權。
重點摘要:
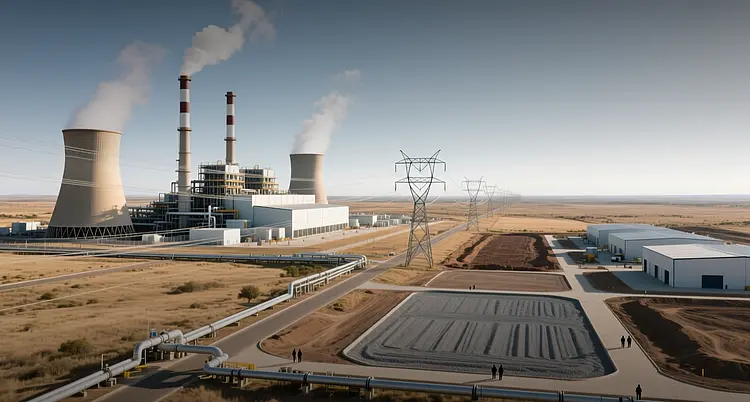
New Era Energy & Digital旗下子公司TCDC PowerCo已與Vistra Corp.子公司Luminant ET Services簽署一份為期20年的購電協議,涵蓋該公司德州關鍵資料中心(Texas Critical Data Center)第一階段至少200兆瓦、最高207兆瓦的電力,預計固定電力將於2027年第三季送達該園區。
New Era董事長兼執行長Charlie Nelson表示:「以New Era名義為第一階段取得固定且已簽約的電力,是一項難以置信的里程碑,我們相信這實質降低了TCDC第一階段的開發風險。」他說:「在土地已取得、施工許可已在手、第一階段電力已簽約20年,且具備擴展至多個階段的空間之下,我們相信這對當前市場上任何優質租戶而言,都是極具吸引力的機會。」
電力將來自Vistra位於德州敖德薩(Odessa)的1,180兆瓦天然氣發電設施,該廠緊鄰位於二疊紀盆地(Permian Basin)、占地493英畝的TCDC園區。該合約初始期限為20年,其後自動逐年續約。New Era所公布的建設規劃,最終將把園區容量擴展至約1.4吉瓦的預期裝置容量,意味著第一階段協議僅涵蓋該園區最終電力規模的約15%。
除購電協議外,兩家公司旗下關係企業亦簽署了一份開發框架協議。一旦電力交付開始,Vistra將取得其所供電之資料中心項目部分的5%無表決權權益,另取得未來TCDC開發機會的優先承購權,以及針對服務New Era其他項目的特定開發機會的優先報價權。
Vistra企業發展與策略資深副總裁Claudia Morrow表示:「美國各地對支撐數位基礎設施的可靠電力需求持續成長。」她說:「我們樂於與New Era就TCDC項目達成長期電力安排,並建立一套框架,讓我們能隨著時間推移,共同評估更多電力機會。」
New Era股價在那斯達克盤前交易中上漲20.30%至7.05美元,此前週五常規交易時段收盤上漲0.86%。Vistra股價在紐約證交所盤前交易中上漲1.42%至142.45美元,此前週五收盤下跌2.01%。
這筆交易的結構才是重點。New Era並非以受管制費率向公用事業購電,而是直接與擁有隔壁電廠的獨立發電業者簽約。這種安排有時被稱為「表後供電」(behind-the-meter supply),可將併網排隊從關鍵路徑中移除——在ERCOT,大型負載的併網排隊等候時間已拉長至數年之久。New Era對自身策略的描述正是建立在這一點上:以大面積土地搭配具彈性的電力,並以模組化階段部署,以縮短超大規模、企業級與邊緣運算業者的通電時間。
交易對手亦舉足輕重。Vistra是美國最大的競爭性發電業者之一,發電組合涵蓋天然氣、核能與再生能源,並擁有向數百萬客戶售電的零售與電力行銷部門。其1,180兆瓦的敖德薩電廠規模約為第一階段承諾量的5.7倍,為New Era所預告的後續階段留下充足的實體餘裕。Vistra對這筆交易的定調——一套「讓我們能隨著時間推移,共同評估更多電力機會」的框架——正指向這份餘裕,而非一次性的合約。
稀缺背景解釋了雙方的定價能力。德州、維吉尼亞州與中西部各地的資料中心開發商正競逐長天期電力供應,而制約因素日益在於發電與併網,而非土地或資本。這種態勢已將擁有現有天然氣機組的獨立發電業者推向更強的談判地位,也使已簽約電力成為租戶評估選址時的先決條件。New Era執行長將這份購電協議定調為讓TCDC「從一個有電力規劃的選址,轉變為已取得許可、可供電的土地」的關鍵一步。
對投資人而言,其意涵在於風險轉移。與具名、接近投資等級的交易對手簽訂的20年合約,將不確定的開發成本轉化為已知、可融資的項目——這正是貸款機構與潛在租戶都需要的可見度。這也讓New Era得以對拖累同類項目的問題給出站得住腳的答案:電力究竟從何而來?若未能送達,責任由誰承擔?
尚未定案的部分,正是這項公告未定價的項目。New Era未披露合約的美元金額、每兆瓦時電價,或為擔保其義務所需的信用支持——該公司自身的風險披露即指出「以商業上合理的條款取得信用支持以擔保合約義務的能力,或能否取得任何此類支持」。第一階段尚未指名任何錨定租戶。而Vistra取得的5%無表決權權益,須待電力開始交付後才生效,這使Vistra的股權上行空間繫於一個尚未經施工驗證的2027年通電日期。
比較對象頗具啟發性。Vistra一直透過與資料中心營運商簽訂大型負載購電協議,作為其發電業務的承銷方式,此策略已引起分析師關注,質疑其簽約電量能否如期交付。相較之下,New Era市值僅數億美元、而非數百億美元,在這一關係中是較小的一方,並承擔Vistra框架協議在結構上刻意加以限制的開發風險。NUAI盤前大漲20.30%、而Vistra僅上漲1.42%,精準反映了這種不對稱:對New Era而言,這份購電協議關乎存亡;對Vistra而言,這只是其不斷壯大合約組合中的又一筆。
接下來要看的是租戶公告與施工時程。第一階段電力預定於2027年第三季到位,而自動逐年續約意味著合約的經濟效益將遠超首位租戶的租期——這種結構有利於有能力簽署長天期承諾的開發商。在租戶指名、合約價值披露之前,市場定價的是一個已降低風險的選址,而非一個已出租的選址。
本文僅供參考,不構成投資建議。