

麥當勞將於2036年前投入最多85億美元用於餐廳升級與加盟商支持,其中約50億美元將在2030年前到位。消息公布後股價走低,盤後交易接近251美元,投資人正權衡資本負擔與2030年低至中段五成的營業利益率目標。公司預估可帶來約250個基點的餐廳層面效率提升,相當於美國典型門市每年約10萬美元的現金流。
麥當勞將於2036年前投入最多85億美元用於餐廳升級與加盟商支持,其中約50億美元將在2030年前到位。消息公布後股價走低,盤後交易接近251美元,投資人正權衡資本負擔與2030年低至中段五成的營業利益率目標。公司預估可帶來約250個基點的餐廳層面效率提升,相當於美國典型門市每年約10萬美元的現金流。
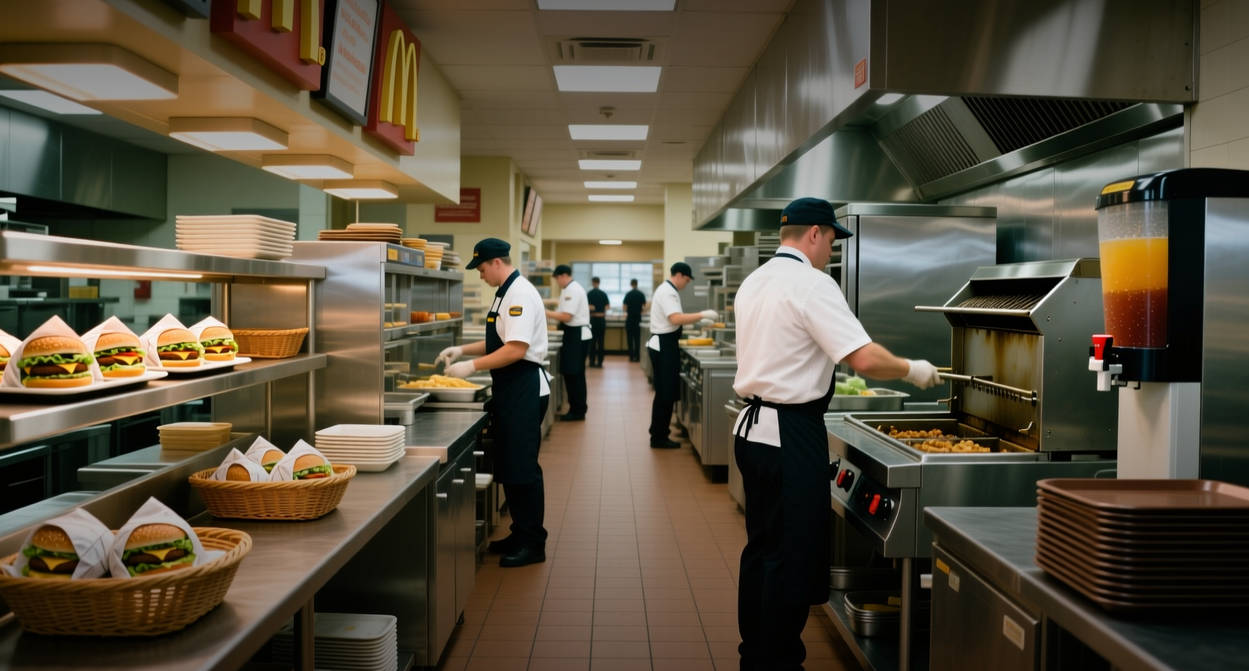
麥當勞向投資人表示,將於2036年前投入最多85億美元用於餐廳升級與加盟商支持,這項為期十年的資本承諾使股價走低,因股東正權衡相關成本與2030年利潤率目標之間的關係。
根據該公司的投資人簡報,這筆總額中約有50億美元預計在2030年前到位,內容結合租金減讓與直接注資。管理層將這筆支出定調為自我融資:公司預估這項名為「Restaurant > NEXT」的計畫,在主要市場全面推行後,可將餐廳層面效率提升約250個基點,相當於美國典型門市每年約10萬美元的現金流。
該股在盤後交易中報約251美元,漲約0.5%,此前週二收盤約在250美元。該股在2026年年初至今仍下跌約18%,而市場對這項支出計畫的負面反應,延續了這家「金色拱門」近來難以恢復來客量的處境。
高階主管設定2030年營業利益率目標為低至中段五成區間,相較之下,2025會計年度調整後營業利益率為46.9%。一般及行政費用目標為2030年前約占全系統營收的1.9%,自由現金流轉換率預估落在中至高段八成區間。加盟商在獲得麥當勞協助後,預計約四年可回收自身投資,管理層認為這將使營運商有更多餘裕為新門市提供資金。
這項計畫對技術的倚重不亞於實體店面。Restaurant > NEXT涵蓋門市改裝、精簡廚房作業流程,以及擴大部署該公司的生成式AI營運平台ArchIQ;管理層預期這將加快服務速度並簡化門市管理。在菜單方面,麥當勞的目標是在2030年前於禽肉與飲料兩大品類合計拿下1.5個百分點的全球市占率,同時守住其牛肉產品的地位。
在加盟商支持的同時,資本支出仍維持高檔。管理層預估2027年至2030年間,每年基準資本投資約為30億美元,另外還將為Restaurant > NEXT累計投入15億至20億美元的資本支持。新門市開幕預計將在2027年為全系統營收成長貢獻近2.5個百分點,到2030年則穩定在每年約2%。
這項消息公布前,該公司第二季美國同店銷售成長未達分析師預期,來客量仍受漲價、競爭對手積極的價值促銷,以及精打細算的消費者支出轉弱所壓抑。這些因素交織,使執行力成為核心風險:這85億美元唯有在來客量回升、AI與設備部署兌現所承諾的效率,且加盟商達成預估回收期的情況下,才能改善餐廳層面的經濟效益。
對股東而言,近期訊號是在利潤率開花結果之前,先承受更沉重的資本負擔,而低至中段五成的營業利益率目標,如今已成為評判管理層表現的基準。接下來的觀察重點是該公司每季公布的美國同店銷售數據,以及Restaurant > NEXT部署進度的最新說明,這將顯示250個基點的餐廳層面效率提升是否如期到位。
本文僅供參考,不構成投資建議。