

重點摘要:
- 摩根大通首予建滔積層板「增持」評級,目標價65港元,較49.20港元隱含約32%上行空間。
- 2026年電子級玻璃纖維布價格已上漲逾100%,短缺情況預計延續至2027年。
- 該行預測2025年至2028年每股盈利成長8倍,主要基於覆銅面板綜合平均售價上漲150%及織布機機隊擴充。
重點摘要:
摩根大通開始覆蓋建滔積層板(1888.HK),給予「增持」評級,目標價65港元,認為這家全球最大的常規覆銅面板製造商將於2025年至2028年間實現盈利成長8倍,因電子級玻璃纖維布短缺使定價權轉向一體化供應商。
該行的核心邏輯建立在供給緊縮之上,並預期這輪緊縮將延續超過當前週期。受人工智慧及通用伺服器需求推動,電子級玻璃纖維布價格自2026年初以來已上漲超過100%,摩根大通預期短缺至少持續至2027年,且價格可能進一步上漲。摩根士丹利亦獨立表示,同樣的短缺應會延續至2027年。
在首次覆蓋消息帶動下,該股上漲6.6%至49.20港元,沽空金額8.4335億港元,佔成交額22.8%。
65港元目標價建基於2027年預測盈利的20倍市盈率,與亞洲印刷電路板供應鏈平均水平一致,並已計入30%的折讓,以反映投資者對創辦家族持股變動的憂慮。這一折讓正是該行觀點的關鍵所在:摩根大通認為該利空因素已經消退。創辦家族於2026年6月及7月期間減持母公司建滔集團(148.HK)股份,同期建滔積層板股價下跌72%,而恒生指數上漲12%。若家族持股進一步降至30%以下——目前持有31.8%——而其投資工具尋求重奪控制權,可能觸發港交所規則下的強制全面收購要約。交易所文件顯示,在2026年上半年業績強勁後,家族及管理層已恢復買入建滔集團及建滔積層板。
盈利預測主要依賴銷量與產品結構,而非單純價格。摩根大通模型顯示,到2028年覆銅面板綜合平均售價累計上漲150%,結合行業短缺帶來的定價效應與向更高規格產品的轉移。通用伺服器出貨量預計2026年成長22%、2027年成長25%,拉動M4至M7級覆銅面板需求。
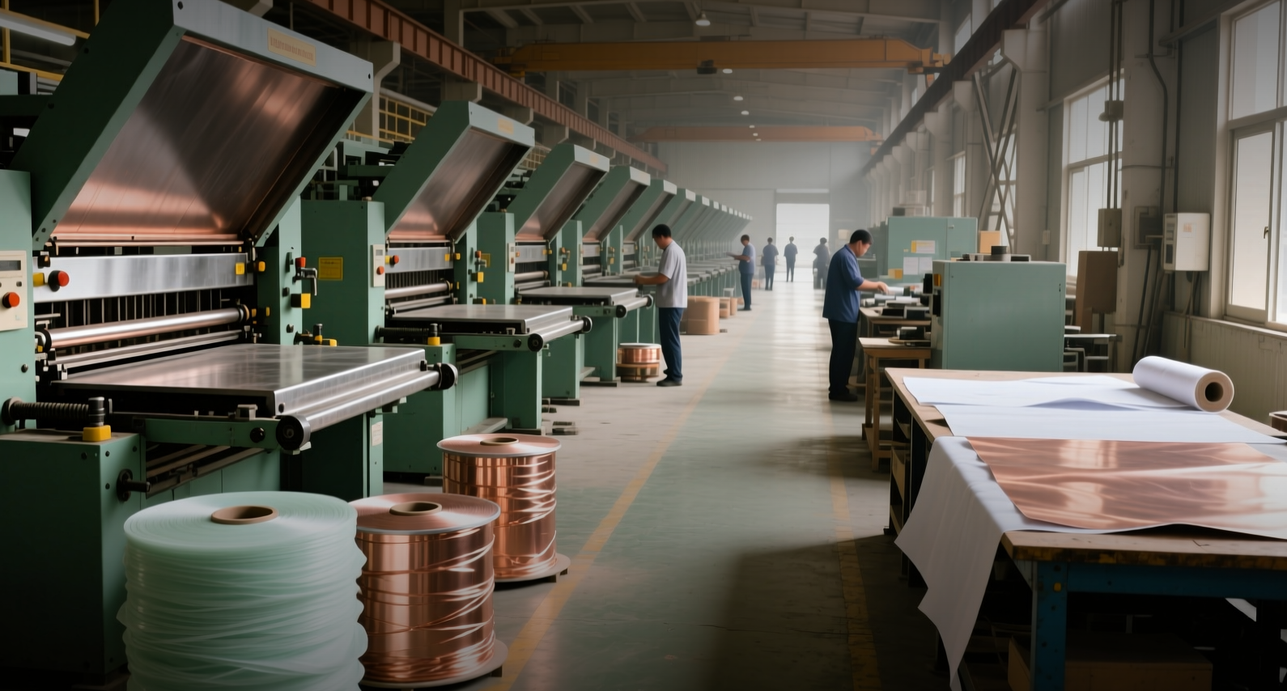
產能是第二個槓桿。建滔積層板已鎖定豐田未來兩年約35%至40%的織布機配額,其織布機機隊預計將由2026年約3,300台擴充至2028年約5,800台。這將推動2025年至2028年間玻璃纖維布產量(含特種產品)成長約55%,並貢獻超過50億港元的淨利潤成長。公司亦將「T-cloth」產能擴大五倍,並已開始向生益科技(600183.SH)等核心覆銅面板客戶供貨。
在銅箔方面,建滔積層板擁有約6.3萬噸年產能。新佛岡廠年產能2.1萬噸,其HVLP1-3產品預計自2027年第三季起逐步量產,並有潛力取得HVLP4的客戶認證。摩根大通預期銅箔加工費於2026年上漲20%至60%。
該行認為本輪上行週期可較2015至2017年及2019至2021年週期更為持久,因人工智慧規格升級正在加速,而行業其他環節的產能轉換正產生虧損。建滔積層板是僅有的兩家擁有完全一體化印刷電路板材料供應鏈的公司之一,另一家為台灣的南亞塑膠。
按2026年預測盈利15倍及2027年10倍計算,該股估值高於其10年平均12.5倍——這一溢價只有在玻璃纖維布短缺持續且織布機擴充如期推進的情況下才能維持。近期考驗在於2027年第三季佛岡銅箔產能爬坡,以及HVLP4認證是否跟進;更近期的信號則是創辦家族的增持是否在下一批交易所文件中延續。
本文僅供參考,不構成投資建議。