
重點摘要:
- 摩根大通首度給予大金重工(01081.HK)「增持」評級,目標價43港元,為該股首次獲美系大型投行覆蓋。
- 德國新推出的差價合約(CfD)機制及Waterekke項目併網,正重新加速歐洲離岸風電基礎設施需求。
- 該股自9月9日以來已反彈約20%,惟匯率及物流逆風導致2026年財測下調。
重點摘要:
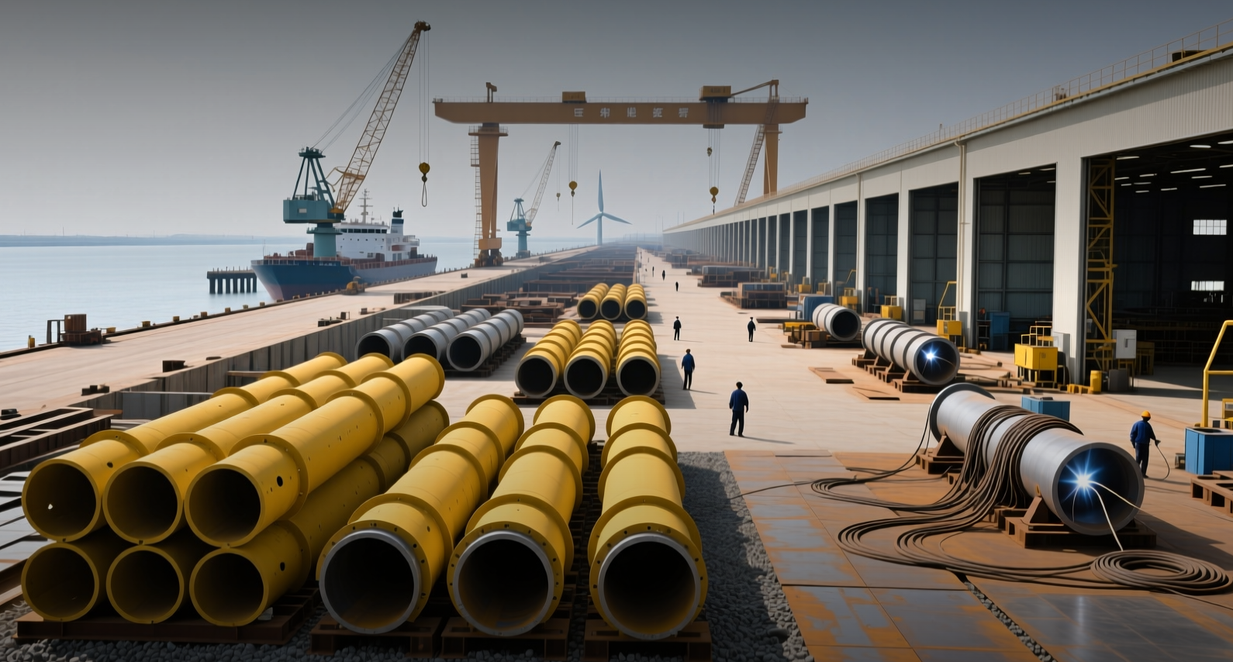
摩根大通(JPMorgan Chase)首度覆蓋大金重工股份有限公司,給予「增持」評級及43港元目標價,押注這家中國離岸風電基礎製造商的盈利將於2027年復甦,因歐洲訂單成長加速,且匯率與運費成本不再侵蝕其利潤率。
於9月22日啟動該評級的摩根大通分析師Alan Hon寫道,該公司是全球領先的離岸風電基礎供應商,而該股自2026年年中以來的下跌,已使其估值相對於歐洲多年建置週期顯得具吸引力。
此次啟動評級是美國大型投行在本輪週期中首次對該股給出賣方評級。大金重工以代號01081在香港掛牌交易,隨著投資人重新關注該股,其股價自9月9日以來已反彈約20%。該公司2026年稍早因匯兌損失及物流成本而下調盈利指引,摩根大通預期這些拖累因素將於2027年逐步消退。
兩項歐洲進展推動了此次評級上調。德國針對離岸風電推出差價合約(contracts-for-difference)機制,為開發商提供收入下限,支撐最終投資決策;此外,Waterekke離岸風電項目達成併網。這兩項事件均提前拉動了單樁(monopiles)與過渡段(transition pieces)的需求,而這些鋼製基礎正是大金重工所製造的產品。
其連帶效應不僅限於單一企業。歐洲離岸風電裝機時程牽動整體供應鏈,涵蓋風機製造商及中國與歐洲各地的基礎製造商;訂單若持續復甦,將提升自2024年以來產能利用率偏低的生產基地之稼動率。
大金重工的香港上市地位,讓全球投資人得以直接參與這波建置熱潮,而無須持有A股部位。該股自9月9日以來的表現優於香港大盤,惟股價仍低於2026年年中的水準,即盈利下調週期啟動之時。
關鍵考驗將落在該公司下一次業績公布及訂單揭露,屆時投資人將尋找歐洲合約得標的證據,以確認德國政策轉向正轉化為已簽署的在手訂單,而非僅是潛在案源的消息。摩根大通43港元的目標價意味著較現行水準仍有進一步上行空間,但該論點取決於2027年盈利復甦能否如期實現。
本文僅供參考,不構成投資建議。