
Equinix 高層表示,公司每年將投入 50 億至 70 億美元於資料中心開發,集中於其已有營運版圖的市場;未來三至四年新增的容量,可能相當於過去 27 年的建設總量。
Equinix 高層表示,公司每年將投入 50 億至 70 億美元於資料中心開發,集中於其已有營運版圖的市場;未來三至四年新增的容量,可能相當於過去 27 年的建設總量。
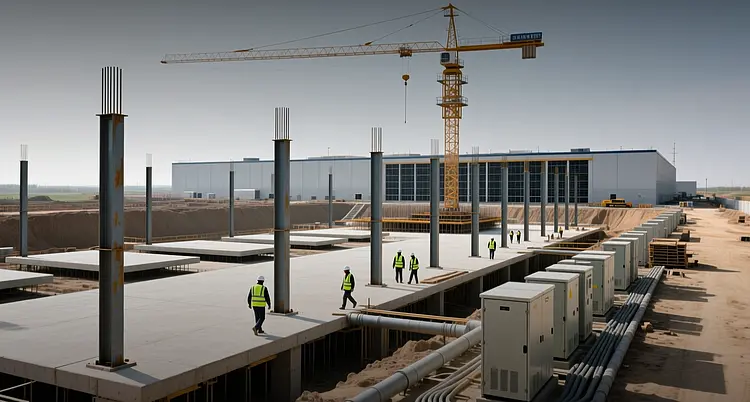
Equinix 高層在美國銀行不動產投資信託(REIT)會議上表示,公司每年將投入 50 億至 70 億美元於新建資料中心,這樣的速度意味著未來三至四年新增的容量,大致相當於其成立頭 27 年所累積的規模。
「我們是一家極度以客戶為中心的公司,」Equinix 全球不動產資深副總裁 Stu Thompson 表示。「這一切都是源於需求訊號。」
這家總部位於加州紅木城(Redwood City)的企業擁有並掌控約 3 吉瓦的設計電力容量,其中 600 至 700 兆瓦正處於開發階段,涵蓋從整地到垂直施工等環節。Thompson 表示,Equinix 預期明年初將有約 1 吉瓦進入建置階段,並已就剩餘容量的電力與許可取得明確掌握。投資人關係副總裁 Ryan Burke 指出,未來三至四年規劃新增的容量,可能相當於公司過去 27 年所交付的全部規模。
這波建設以逾 20% 的現金對現金報酬率作為投資前提,目標落在 20% 出頭的區間,單一資產的穩定化期為兩至三年。這項報酬門檻,正是決定該計畫究竟會提升調整後營運現金流(AFFO),還是對這家同時背負股利承諾的 REIT 形成拖累的關鍵數字。
Equinix 約 1.1 萬家客戶與逾 52.2 萬條互連(cross-connects),讓公司得以掌握企業為 AI 做準備的動向。美洲區總裁 Arquelle Shaw 表示,一年多前的一場客戶諮詢委員會會議上,多數參與的大型金融服務業者與《財星》500 大企業客戶尚未展開 AI 之旅;一年之後,每一家都已進入不同階段的導入。
Shaw 指出,Equinix 目前多數業務仍與 AI 無關,而 neocloud 客戶——即推動該產業多數亮眼成長的 GPU 租賃營運商——約占營收的 1.5%。公司的押注在於,AI 推論(inference)而非訓練,將把企業資料牽引至各雲端、網路與終端使用者之間,進而推升互連需求。相較於單一超大規模雲端業者的租約,這是一條收入燃燒較慢的業務線,且取決於 Equinix 既有的 270 多座設施,而非全新的綠地建案。
需求大環境無庸置疑。輝達(Nvidia)在 8 月的財報電話會議上表示,美國前五大超大規模雲端業者今年支出可望達 8,000 億美元,2027 年將升至 1.3 兆美元,而此數字尚未計入 neocloud 供應商以及 OpenAI、Anthropic 等 AI 實驗室。資誠(PwC)估計,至 2050 年,AI 基礎建設累計支出可能達 31.6 兆美元,年度資料中心支出將從 2026 年約 8,000 億美元,攀升至 2050 年的 1.8 兆美元。
Equinix 並未不計代價追逐這筆支出。Thompson 表示,公司不會在尚未掌控必要容量之前就宣布專案,並藉此與他所稱的「吹噓瓦數(bragawatts)」劃清界線。前一季約有 30% 的機櫃已預售;Shaw 指出,Equinix 在每座設施的營運計畫中納入客戶組合,兼顧小型、中型與大型租戶,而非以少數大客戶填滿整個園區。
建案的實體規格已有所改變。Equinix 在美國最新的設施之一,平均可支援每機櫃最高 18 千瓦,相較於 Thompson 加入公司時約 3 千瓦的水準。新據點正為液冷與晶片冷卻預作準備,部分據點並保留增設發電機的空間。
高層們也坦承,電力供應與地方政治阻力是主要限制。Thompson 表示,隨著資料中心日益受到公眾關注,他的職責已愈來愈多涵蓋公共政策策略,而這個產業「必須更努力把故事說清楚」,並點出在正當的社區關切之外,還有不實資訊的問題。Equinix 會在動工前與地方主管機關、社區利害關係人及電力供應商合作。
Burke 表示,維護性資本支出仍維持在營收的低個位數百分比,因為客戶自行更新其 IT 設備,而 Equinix 提供的是空間、電力、安全與互連。公司也能透過重新開發自有資產來提升不動產收益率,這相對綠地開發可降低擴張的邊際成本。
對投資人而言,這道算術簡單卻尚未有定論。每年 50 億至 70 億美元的計畫,對應 20% 出頭的現金對現金報酬率,意味著資產一旦完成出租,每年穩定化的現金收益約為 10 億至 14 億美元,但這筆現金會比收益早兩至三年流出資產負債表。Equinix 股票以利率敏感型 REIT 的身分交易,Thompson 表示,在利率壓力下,開發報酬提供了支撐。Digital Realty、American Tower 等同業也面臨同樣的資金問題,而 Vertiv、Eaton 等電力與冷卻供應商,則無論哪家營運商拿下租約都能受惠。
下一個觀察節點是公司的第三季財報,屆時投資人將可看出預售與在手訂單的成長,能否跟上這加快的建設時程。
本文僅供參考,不構成投資建議。