
思科(Cisco)及其他長期被忽視的網路設備與硬體供應商,在歷經約二十年的投資人冷落後,正被重新評價為AI資料中心基礎設施供應商。這波重估立基於兩股生命週期不同的驅動力:一是AI資本支出對互連設備的結構性需求,二是市場情緒更快轉向這些「被遺忘的」傳統科技股。
思科(Cisco)及其他長期被忽視的網路設備與硬體供應商,在歷經約二十年的投資人冷落後,正被重新評價為AI資料中心基礎設施供應商。這波重估立基於兩股生命週期不同的驅動力:一是AI資本支出對互連設備的結構性需求,二是市場情緒更快轉向這些「被遺忘的」傳統科技股。
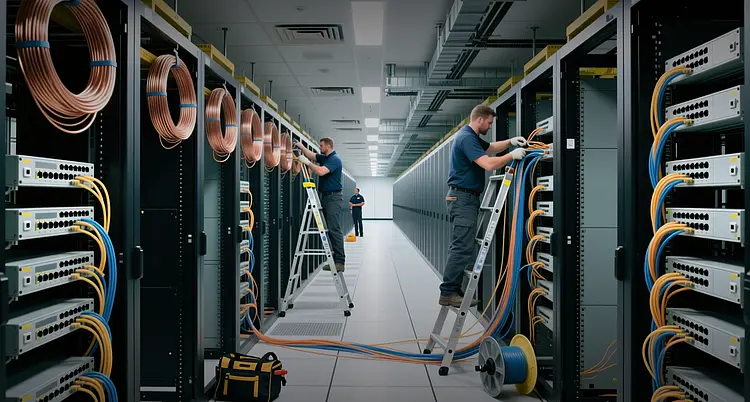
思科系統(Cisco Systems)及一群長期被忽視的網路設備與硬體供應商,正被重新拉回AI資料中心建設的關鍵路徑,扭轉了約二十年來投資人將該產業視為傳統附屬品的態度。
「大家已經忘了他們二十年了。」如今市場對這些標的的重新評價,只建立在一個前提上:在AI加速器機架之間傳輸資料的交換器、路由器、光學元件與線纜,其稀缺程度不亞於晶片本身。「而現在他們突然又變得重要了」——隨著資本轉向這項建設中不起眼的「管路」環節,這套敘事框架正當道。
這波轉變在某一方面是結構性的,在另一方面則十分脆弱。AI資料中心容量的需求是根本驅動力——超大規模雲端業者與新型雲端營運商取得電力與樓地板空間的速度,已快過他們能填滿這些容量的速度,而每新增一兆瓦容量,都需要一個網路層,將數千顆GPU連結成單一訓練叢集。這是思科及其同業數十年來一直在解決的硬體問題。第二股驅動力則是市場情緒:投資人正把這些「被遺忘的」傳統科技股重新評價為AI基礎設施概念,這種敘事能在數日內推動本益比倍數變動,即使訂單簿需要數季才能確認。
這項區別之所以重要,在於兩股驅動力的消退速度不同。資本支出驅動的需求,只要超大規模雲端業者的預算持續成長就會延續;敘事驅動的重新評價,則可能因一次令人失望的財測而反轉。思科自身的歷史就是這方面的警示案例——該公司在網路泡沫時期曾是全球市值最高的企業,接下來的二十年卻被視為成長緩慢的成熟硬體供應商,而市場的熱情則被軟體與雲端類股吸走。
這波重新評價的運作機制相當直接。訓練一個前沿模型需要數萬顆加速器如同一台機器般運作,這意味著它們之間的互連——交換器、光收發模組與高速線纜——成為叢集規模能建多大的限制條件。輝達(Nvidia)自家的網路業務,正是圍繞其InfiniBand與Spectrum-X產品線建立,其存在原因正是通用型乙太網路設備在早期AI叢集中被判定為速度太慢。如今這項判斷正被重新檢視,因為超大規模雲端業者正推動以乙太網路為基礎的替代方案,以避免遭單一供應商鎖定,這也讓現有業者重回談判桌。
競爭格局擁擠且名單明確。博通(Broadcom)供應客製化AI加速器,以及內建於許多機箱中的Tomahawk交換晶片;Arista Networks已在雲端與超大規模交換器市場取得份額;Marvell與Coherent在光學元件領域競爭;Amphenol與康寧(Corning)則位於線纜與光纖層。思科的定位是銷售完整堆疊——晶片、系統、光學元件與軟體——給偏好「只找一個窗口負責」、而非整合五家供應商的客戶。這項整合溢價能否在自行設計硬體的超大規模客戶面前成立,仍是未解之問。
需求端高度集中。微軟(Microsoft)、亞馬遜(Amazon)、Alphabet與Meta合計占AI資料中心資本支出的絕大多數,且各家均已釋出持續支出的訊號。這種集中度是雙面刃:一方面讓訂單管道清晰可見且可融資,另一方面則意味著任何一家超大規模業者暫停某一建設階段,都會直接衝擊整條網路供應鏈。
這波重新評價押注的是持續時間,而非單一季度表現。傳統網路設備商歷來以溫和的倍數交易,因為其營收跟隨的是以低個位數成長的企業IT預算。若AI資料中心需求真能將其中一部分營收重新歸類為與運算成長掛鉤的基礎設施,本益比倍數理應擴張——而這正是投資人一直在做的交易。反之,若AI的貢獻最終證明只是在結構性成長緩慢的核心業務上,額外疊加的一波循環性高峰,這波重估就會回吐。
關鍵訊號將在訂單相關說法,而非整體營收數字。須留意AI與資料中心訂單成長是否與企業部門分開揭露、在手訂單轉換為營收的時間表,以及超大規模客戶是簽署多年期容量承諾,還是逐案採購。能展現已簽約、多年期AI網路在手訂單的供應商,理應享有不同於僅靠一次性升級週期接單者的評價倍數。
風險在於時機。資料中心建設的瓶頸在於電力供應、許可審批與變壓器交期,而非需求。若電網併網排隊時間拉長,即使預算未減,網路設備訂單也會遞延——這種遞延在季度財報上看起來像是需求問題。買進這套骨幹論述的投資人,實際上是在同時押注電力交付的速度與AI採用的速度。
本文僅供參考,不構成投資建議。