
比亞迪正於西安基地多個事業部招募逾8,000名員工,提供最高6,000元人民幣(896.15美元)的獎勵金;此前這座該公司最大生產基地完成產線調整,產出正快速爬坡。
比亞迪正於西安基地多個事業部招募逾8,000名員工,提供最高6,000元人民幣(896.15美元)的獎勵金;此前這座該公司最大生產基地完成產線調整,產出正快速爬坡。
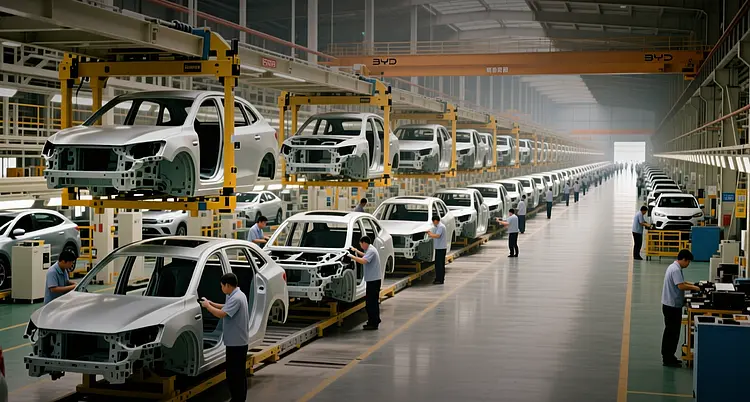
比亞迪西安生產基地橫跨多座廠區與事業部展開招募行動,尋求增聘逾8,000名新員工,獲錄取者可獲得最高每人6,000元人民幣(896.15美元)的獎勵金。據中國媒體《第一財經》9月21日報導,此波招募由地方政府及行業團體協助宣傳,時值該基地完成產線調整、產出正快速爬坡之際。
此次招募規模顯示的是產能利用率的躍升,而非例行的人力流動。西安是比亞迪最大的生產基地,規劃四期廠區開發,目標年產能達150萬輛——大致相當於一個中型國家汽車產業的全年總產量。如此規模的招募橫跨多個事業部,而非單一組裝線,意味著該公司正同步為製造流程的多個環節補足人力。
「西安是產量的引擎,而人力數字是我們能取得最乾淨的即時指標,」Edgen負責電動車供應鏈分析的分析師Lucas Herrera表示。「你可以延後發布新聞稿,但沒有足夠人力,你就開不了第二班。」
這項訊號出現在市場看法嚴重分歧之際。根據交易所數據,截至9月21日,比亞迪港股(01211.HK)的空頭部位達5.6252億美元,空頭比率為39.303%——這樣的看空布局水準意味著相當一批投資人預期這波產能爬坡將在利潤率、價格或兩者上令人失望。該股當日上漲0.250港元,漲幅0.308%。
比亞迪的電池業務為西安可能達到的成果提供了範本。根據襄陽弗迪電池(Xiangyang FinDreams)資料,該公司位於湖北省的襄陽廠去年出口產出成長165%,是同期比亞迪電池總出口成長83.3%的兩倍。該廠從動土到投產僅用11個月,這樣的速度被公司內部稱為「襄陽速度」,其產值在2024年與2025年均突破100億元人民幣,去年數字年增逾60%。
襄陽廠的產能利用率接近90%,公司預期若該比率達到100%,年產值將超過140億元人民幣。該廠約8,000名員工中,90%為本地聘用——這項比例對西安具有意義,因為當地的招募活動正由地方政府機構協助宣傳,這些機構本身也有讓該基地人力滿編的動機。襄陽廠每月向東南亞出貨50萬組電池單元,東南亞是其最大的海外市場,主要目的地為泰國、馬來西亞與韓國。
西安的招募行動是同一方程式的上游環節。電池電芯與電池包必須先完成生產,車輛才能進行組裝,而150萬輛的年產能目標,需要在電芯組裝、電池包組裝及整車產線上配置相應規模的人力。比亞迪襄陽廠的電芯組裝線已達成100%自動化,並有超過300項自主開發的設備,這限制了單靠自動化所能吸納的產能爬坡幅度。
摩根士丹利表示,中國車企的2026年第二季業績大致符合預期,但業績品質在整個行業中出現分化,並調整目標價,方向有利於比亞迪與吉利汽車(00175.HK)。該報告將比亞迪置於行業中的偏好一方;在這個行業裡,銷量成長與定價紀律正日益將贏家與其他業者區分開來。
這樣的框架對於如何解讀西安招募消息至關重要。產能爬坡唯有在增量銷量能帶來可接受利潤率時才具增值效果,而中國電動車市場已歷經數年價格戰,壓縮了整個行業的單車獲利能力。比亞迪的優勢一向建立在垂直整合之上——自有電池、電機與車用電子——這降低了單位成本,但必須維持高產能利用率才能見效。西安的擴建是一項押注:市場需求將以該公司可控的成本結構,吸納每年150萬輛的產能。
競爭層面的外溢效應不限於比亞迪。東風汽車是湖北本土車企、也是襄陽工業基地的支柱,已於2024年完成其襄陽商用車廠的智慧製造改造,如今可在單一生產線上打造逾600款車型,涵蓋內燃機、純電、混合動力、天然氣與氫能車型。其位於襄陽的納米01小型純電車基地年產能逾12萬輛,截至去年10月累計銷量已突破10萬輛。東風汽車也在評估於武漢廠生產一款與寶獅(Peugeot)共同開發的電動車,並在韓國上市的計畫。
對投資人而言,近期的問題在於西安的產能爬坡是否會先反映在交車數據、而非利潤率上。01211.HK的39.303%空頭比率形成一種二元結果:確認產出加速的月度交車數據將對空頭部位構成壓力,而任何顯示招募進度超前於需求的跡象,都將強化看空論點。摩根士丹利偏向比亞迪的目標價調整,顯示賣方傾向於前一種結果。該公司下一次月度交車揭露與其2026年第三季生產數據,將是最終定調的關鍵數據點。
本文僅供資訊參考,不構成投資建議。