
Alpha Compute Corp.(Nasdaq:ALP)簽署具約束力協議,以550萬美元收購一家營運中的賓州油氣企業,取得超過300英畝的Utica與Marcellus頁岩權益,以及逾75口生產井。公司計劃在該址興建200兆瓦資料中心,將上游能源業務納入其AI機密運算與GPUaaS營運體系。融資安排、交割時間表及已確認的儲量數據均尚未揭露。
Alpha Compute Corp.(Nasdaq:ALP)簽署具約束力協議,以550萬美元收購一家營運中的賓州油氣企業,取得超過300英畝的Utica與Marcellus頁岩權益,以及逾75口生產井。公司計劃在該址興建200兆瓦資料中心,將上游能源業務納入其AI機密運算與GPUaaS營運體系。融資安排、交割時間表及已確認的儲量數據均尚未揭露。
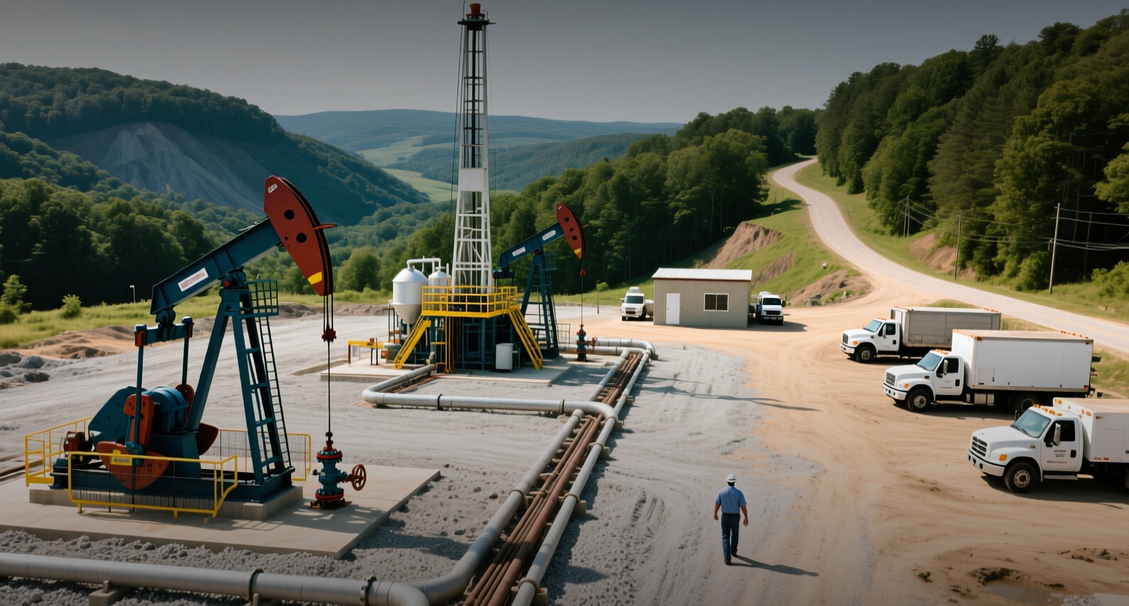
Alpha Compute Corp.將以550萬美元收購一家賓州油氣企業,該企業持有超過300英畝的Utica與Marcellus頁岩權益。此舉押注的是:為計劃中的200兆瓦資料中心自行掌握燃料,比購買電力更為便宜。
這家總部位於匹茲堡的公司表示,已簽署最終的不動產及資產購買協議,涵蓋兩大頁岩層的地表、礦權及天然氣地塊。交易組合包含逾75口現有井、抽油機設備、維護設施、重型設備及集輸基礎設施。
Alpha Compute執行長Brittany Kaiser表示:「取得賓州這些土地與能源權益,為我們下一代運算基礎設施提供了極具韌性的根基。透過遵守地方郡級法令、嚴格遵循賓州環境保護部(DEP)法規,並與區域電網主管機關合作,我們確保公司的成長能為本州創造長期價值、環境守護與潔淨的經濟發展。」
該公司援引Haliburton一項歷史性的第三方評估,該評估估計這些地下地塊平均每英畝蘊含10,000桶賓州輕質甜原油。Alpha Compute表示,正進行更新的地質評估、現代化鑑價與場址審查,以勾勒儲量潛力,但未揭露Haliburton該項工作的方法論或年份。執行主席兼總裁Enzo Villani指出,初步評估顯示約4%的地表石油已被開採,使該場址「既具獲利能力,在財務上亦可自我維持」。
消息公布後,Alpha Compute股價上漲5.52%至4.81美元,交易區間介於4.65至4.89美元。公司市值約為746萬美元,此一數字使550萬美元的收購價相對於其股本規模而言頗具份量。根據StockTitan數據,近期內部人申報紀錄顯示淨買入43,897股、賣出零股,此與收購條件無關。
此一邏輯與AI基礎設施的主流模式背道而馳。在主流模式中,微軟、亞馬遜與Google等營運商是與公用事業或獨立發電業者簽訂長期購電協議,而非自行持有燃料。持有上游土地可將一項變動的營運成本——電力,其可能佔資料中心全生命週期支出的40%至60%——轉化為具備自身營收來源的固定資產。對Alpha Compute這種規模的公司而言,這種架構也能避開併網排隊延誤;在涵蓋賓州的區域輸電組織PJM,部分地區新增電網容量的等待時間已被推升至數年之久。
真正的問題在於這筆帳算不算得過來。一座高使用率的200兆瓦設施每年耗電約1.75太瓦時,若按PJM工業電價計算,意味著每年八位數美元的電費帳單。300英畝的賓州頁岩能否以低於電網定價的成本供應天然氣,取決於井產能、遞減曲線與集輸經濟效益,而Alpha Compute尚未公布這些數據。該公司自身的前瞻性陳述亦將「天然氣供應、預估電力成本、井與發電計畫」列為尚未確認事項。
就產業標準而言,其資產基礎也偏小。200兆瓦的園區規模使Alpha Compute遠低於微軟、Meta與Oracle所宣布的吉瓦級建置計畫,而550萬美元的價碼,相較於同類超大規模專案所需的10億美元以上資金,僅為一小部分。該公司表示,這座規劃中的設施將複製其北賓州場址的設計與建築架構,開發須受地方郡級法令、區域電網併網標準及賓州環境保護部法規(包括營運商登記與保證金要求)約束。
持有生產井會帶來純購電合約所沒有的義務。賓州DEP要求營運商登記並繳交保證金,且在歷經數十年來舊業者遺留的孤兒井問題後,該州已收緊封井與廢棄相關規定。Alpha Compute表示,計劃在交割後於DEP監督下執行環境合規、封井保證與負責任的油井管理,並打算與地方及郡政府訂立具約束力的承諾條款。這些承諾與義務目前仍在計劃階段,尚未完成。
該公司註冊於英屬維京群島,在紐約、洛杉磯、邁阿密、阿姆斯特丹與多倫多設有辦公室,並為Right2Compute Coalition的創始夥伴。其自述客戶群涵蓋金融、國防、情報與媒體等領域——這些產業要求機密運算環境,且其中數個領域還要求電力來源須為本國。
對投資人而言,這筆交易的關鍵在於尚未到來的資訊揭露。Alpha Compute尚未公布交割時間表、收購案或資料中心二者的融資結構、已確認的儲量數據,或現有油井的產量。該股746萬美元的市值意味著這筆550萬美元的交易約相當於其股權價值的四分之三,因此任何儲量估計的修正或融資缺口,都將導致股價劇烈波動。該公司截至2026年3月31日止年度的20-F表格,將「礦權、可採資源與能源供應的確認」以及「取得額外融資的能力」列為風險因素。
接下來值得關注的數據點包括:更新的地質評估、購買協議的交割,以及任何量化產量或電力成本的申報文件。在這些資訊落地之前,市場定價的是一項策略,而非現金流。
本文僅供資訊參考,並不構成投資建議。