
AI 資料中心的用電需求,已促使美國至少 150 GWh 的長時儲能專案自 2025 年初以來進入公告、核准或融資階段——是該國 2024 年底規劃容量的五倍以上。Google 與 Form Energy 簽訂的 300 MW/30 GWh 鐵空氣電池協議,以及 Meta 與 Noon Energy 最高達 1 GW 的協議,讓先前未經實證的儲能新創首次取得商業參考客戶,進而打開擴建工廠所需的融資管道。
AI 資料中心的用電需求,已促使美國至少 150 GWh 的長時儲能專案自 2025 年初以來進入公告、核准或融資階段——是該國 2024 年底規劃容量的五倍以上。Google 與 Form Energy 簽訂的 300 MW/30 GWh 鐵空氣電池協議,以及 Meta 與 Noon Energy 最高達 1 GW 的協議,讓先前未經實證的儲能新創首次取得商業參考客戶,進而打開擴建工廠所需的融資管道。
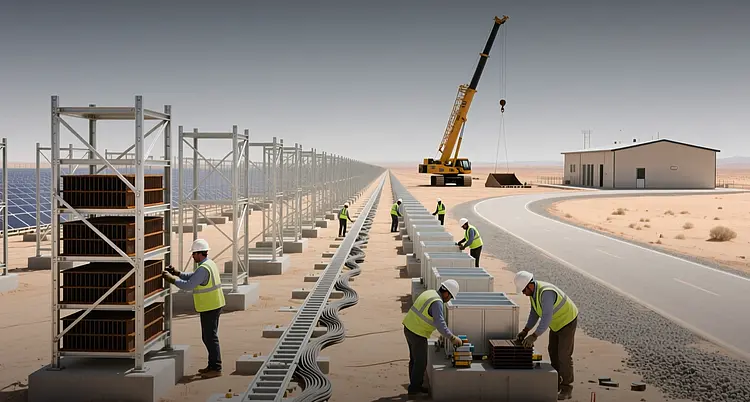
根據彭博報導,自 2025 年初以來,美國已有至少 150 吉瓦時的長時儲能專案進入公告、核准或融資階段,是該國 2024 年底全部規劃容量的五倍以上,其中 AI 資料中心占據了新增需求的大部分。
「四小時的儲能遠遠不夠,」Meta 清潔與再生能源主管 Amanda Yang 表示。Google 先進能源技術總監 Lucia Tian 則指出,部分長時儲能技術可避免依賴石墨等關鍵礦物,從而降低對相關供應鏈的曝險。
如今這份訂單簿已大到足以點名。Google 於 2026 年 2 月與 Form Energy 達成協議,為明尼蘇達州一座資料中心供應 300 MW/30 GWh 的鐵空氣電池系統,以能量容量計為歷來最大規模的合約,估計成本約 10 億美元,放電時長達 100 小時。2026 年 9 月,Google 與 MN8 Energy 合作開發西維吉尼亞州的 Mammoth Solar 專案,將 86 MW 太陽光電與 Eos Energy 供應的 10 MW/100 MWh 鋅基儲能搭配,分階段於 2028 年至 2030 年上線。Google 另計畫 2028 年在愛爾蘭部署與義大利 Energy Dome 合作的 23 MW/200 MWh 二氧化碳電池。Meta 於 2026 年 4 月與 Noon Energy 簽約,預留最高 1 GW/100 GWh 容量,先於 2028 年啟動 25 MW/2.5 GWh 的試點計畫。資料中心開發商 Crusoe 則正與 Energy Vault 合作開發重力儲能。
從經濟效益來看,即可解釋為何超大規模雲端業者開始向鋰離子電池以外的技術採購。傳統四小時鋰離子系統在時長加倍時,成本約略倍增,因為能量容量取決於電化學電池的數量。鐵空氣、鋅與二氧化碳設計則將功率容量與能量容量分離:儲能介質——鐵顆粒、鋅電極、壓縮二氧化碳——成本低廉,而時長的延長只需購入更多廉價材料,而非更多電池。其代價則是占地面積與反應速度,兩者都不如鋰離子電池。
對這些新創而言,採購合約的重要性不如它所能提供的認證。Noon Energy 執行副總裁 Aric Saunders 表示,AI 資料中心目前約占該公司規劃部署量的一半,而兩年前幾乎為零。他說,其他客戶也在成長,但少有企業能比得上超大規模雲端業者的推進速度與資產負債表。
XL Batteries 共同創辦人暨執行長 Tom Sisto 表示,來自資料中心開發商 Prometheus Hyperscale 的訂單,為公司帶來自身無法創造的市場認可。對必須在尚未產生營收前就興建工廠的硬體開發商而言,這筆訂單也是讓融資輪得以完成的關鍵。
彭博新能源財經儲能分析師 Yiyi Zhou 表示,資料中心的早期部署應能產生營運數據與規模化製造,進而壓低成本,使其他產業也能採用相同技術。
規模落差正是風險所在。Form Energy 從未在任何接近 Google 所訂購 30 GWh 的規模下運行過鐵空氣系統,且大部分簽約容量要到 2028 年或更晚才會投入營運。試點規模只要有一個里程碑未能達成,就將檢驗這些訂單所帶來的融資究竟是具備持久性,還是僅止於訂單簿的深度。
受益者可分為三類。已與超大規模雲端業者簽約的開發商——Form Energy、Noon Energy、Energy Dome、Eos Energy、Energy Vault 與 XL Batteries——取得民營儲能企業罕能達成的營收能見度,而這正是它們下一輪募資的通行貨幣。超大規模雲端業者則在淘汰燃煤的地區取得可調度的潔淨電力,這正是其 AI 擴建面臨的瓶頸,而非晶片供應。至於鋰離子電池的既有業者,則是因預設結果而非競爭失利而失去長時儲能市場:它們的成本曲線就是無法延伸至約四小時以上。
Eos Energy 是這群企業中唯一一家上市公司,其被納入 Google 的 Mammoth Solar 儲能範圍,是股票投資人觀察資料中心需求能否轉化為實際入帳營收、而非僅止於新聞稿的最清晰線索。Energy Vault 與 Energy Dome 仍屬未上市或交易清淡,因此該產業的曝險仍多半須透過客戶端而非供應端取得。
近期的考驗落在 2028 年的交付時程。若 Noon Energy 試點計畫與 Form Energy 明尼蘇達系統如期達標,這 150 GWh 的儲備清單就將成為公用事業與工業用電買家的範本;若時程延宕,這份訂單簿就仍只是資料中心的故事。
本文僅供參考,不構成投資建議。