華為發表Hi-ONE,自稱是業界首款量產的近封裝光學(NPO)互連產品,單一引擎容量達7.2T,延遲由100奈秒降至10奈秒,功耗約降低60%。該公司同時在光互聯網論壇(OIF)提出NPO標準專案,獲逾40家企業支持,就此與博通的共封裝光學(CPO)路線展開角力,爭奪AI叢集將採用的光學供應鏈主導權。
華為發表Hi-ONE,自稱是業界首款量產的近封裝光學(NPO)互連產品,單一引擎容量達7.2T,延遲由100奈秒降至10奈秒,功耗約降低60%。該公司同時在光互聯網論壇(OIF)提出NPO標準專案,獲逾40家企業支持,就此與博通的共封裝光學(CPO)路線展開角力,爭奪AI叢集將採用的光學供應鏈主導權。
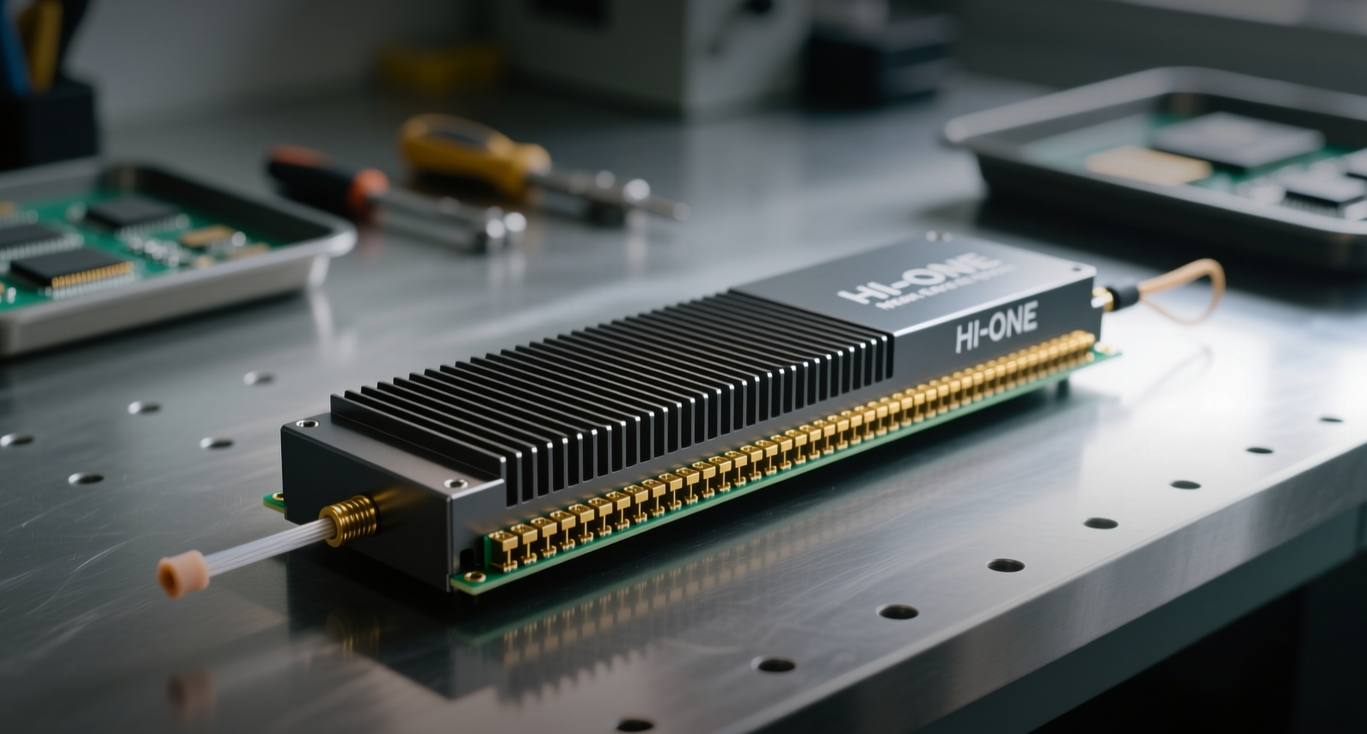
華為的Hi-ONE光學互連可讓單一引擎傳輸7.2Tbps,並將鏈路延遲由100奈秒壓縮至10奈秒,降幅達90%,使這家中國廠商拿下首款量產的近封裝光學產品,並在這場決定AI叢集採用哪條光學供應鏈的標準之爭中搶得先機。
「與CPO相比,NPO技術更為成熟,量產爬坡更容易,維護也更方便,」華為先進光電實驗室主任滿江偉博士在深圳中國國際光電博覽會後的媒體圓桌會議上表示。「因此NPO是目前最成熟的技術,也是當下務實的選擇。」
華為於9月17日在上海舉行的Connect 2026大會上發表Hi-ONE,輪值董事長汪濤稱其為業界首款量產NPO產品、量產中容量最高的NPO模組,也是唯一內建光源的產品。該模組單一引擎承載7.2T,約為華為用於Atlas 950 SuperPod的800G線性可插拔光模組容量的9倍,也是Atlas 910C SuperPod所用400G SR8可插拔光模組的18倍。華為表示功耗約降低60%,而更低延遲、更低功耗與成熟供應鏈的組合可「大幅」降低成本。該公司未披露模組價格,也未公布其延遲與功耗比較所依據的測試條件。
這項區別之所以重要,在於光引擎在板上的位置決定了誰有能力製造。在傳統可插拔光學中,引擎位於交換器前面板;在NPO中,它移至晶片封裝基板邊緣;而在博通主推的競爭路線共封裝光學(CPO)中,引擎與交換晶片整合在同一基板上,可帶來最低的功耗與延遲,但需要先進封裝,以及橫跨光學與半導體的供應鏈。「CPO同時依賴可插拔光模組供應鏈與半導體供應鏈,」滿江偉表示。「兩者各自成熟,但CPO需要把它們整合起來——一旦結合,成熟度就會大幅下降。」
華為對NPO的論證,並非它能在物理特性上勝過CPO,而是它現在就能規模化生產。滿江偉表示,該公司約有20年封裝經驗、約15年光晶片經驗,涵蓋雷射、矽光子、VCSEL與交換晶片,而Hi-ONE正是集其大成。由於NPO沿用現有可插拔光模組供應鏈,而非另建新生態,因此可快速擴充產能——這正是拖慢全產業CPO採用的瓶頸。
需求背景讓這個時間點更具意義。Yole Group預測,隨著AI叢集規模從數萬顆加速器擴展至數十萬顆,推動電互連在傳輸距離上突破物理極限,光通訊營收將在2031年前達到1,120億美元。「這種需求轉變為光互連帶來前所未有的機遇,光互連不再只是傳輸管道,而是算力叢集的『主動脈』,」滿江偉表示。
華為自身的路線圖顯示需求推進之快。Atlas 910C SuperPod採用400G SR8可插拔光學;Atlas 950 SuperPod升級至800G線性可插拔模組,是首款採用垂直腔面發射雷射(VCSEL)的產品,這類雷射製造成本低於邊射型雷射。Hi-ONE是第三代產品,也是首款置於封裝內、而非前面板的產品。汪濤將整套技術堆疊形容為一場豪賭:「華為AI戰略的核心是算力,我們將堅持硬體變現,」他表示,並描繪出「超級節點+叢集」架構,意在為中國打造算力底座,用他的話說,也是「為世界提供新選擇」。
競爭問題與其說在於Hi-ONE是否管用,不如說在於產業將依循誰的規格來建設。2026年5月,光互聯網論壇(OIF)在其第二季會議上正式啟動NPO標準專案,獲逾40家企業支持,而華為正是最積極促成這股支持力量的企業之一。與中國國際光電博覽會同期在深圳舉行的NPO標準產業峰會,集結了中國信息通信研究院、騰訊、阿里雲、百度、華為、博通、SENKO、安費諾與山一電機——名單涵蓋中國最大的雲端買家,以及將為量產配置產能的連接器與零組件供應商。
「在這些標準組織內部,人們正圍繞NPO與CPO這兩種選擇討論,究竟哪一種更好?」滿江偉說。「因此,為了推動NPO標準專案啟動,我們需要與這條產業鏈上的其他各方協作,促成這種協同效應。」國際光子與電子委員會副主席、中國信通院技術與標準研究所副所長趙文玉博士呼籲「產、學、研及用戶群體等各方利害關係人」加入這項工作,推動NPO「從『可用』邁向『規模化易用』」。
對投資人而言,其傳導效應會落在已服務可插拔市場的模組製造商與零組件供應商——即光引擎、雷射、連接器與封裝等業者;若NPO成為規模化外接叢集的預設路線,這些業者將獲得增量;反之,若CPO的封裝複雜度率先被克服,它們將面臨更艱難的轉型。華為選擇將光源內建於模組、而非外部採購,這提高了原本假定採分立式雷射插槽的供應商的整合門檻。需求框架相當龐大:華為與清華大學經濟研究院於9月16日發布的《全球數字智慧指數2026》報告預測,全球數字智慧基礎設施投資將以19.14%的年複合成長率增長,2030年前超過4兆美元。這是預測值,而非訂單簿,且華為尚未披露Hi-ONE定價、客戶承諾或量產時程——這三項數據點才是將一場技術展示轉化為營收來源的關鍵。
本文僅供參考,不構成投資建議。